
Jual-Beli Moncer, Pembiayaan Otomotif Dibayangi Risiko NPF Tinggi
- JAKARTA - Pembiayaan otomotif saat ini tengah digenjot oleh pemerintah lewat insentif Pajak Penjualan atas Barang Mewah (PPnBM) mobil baru. Meski berdampak posi
Muhamad Arfan Septiawan
Author

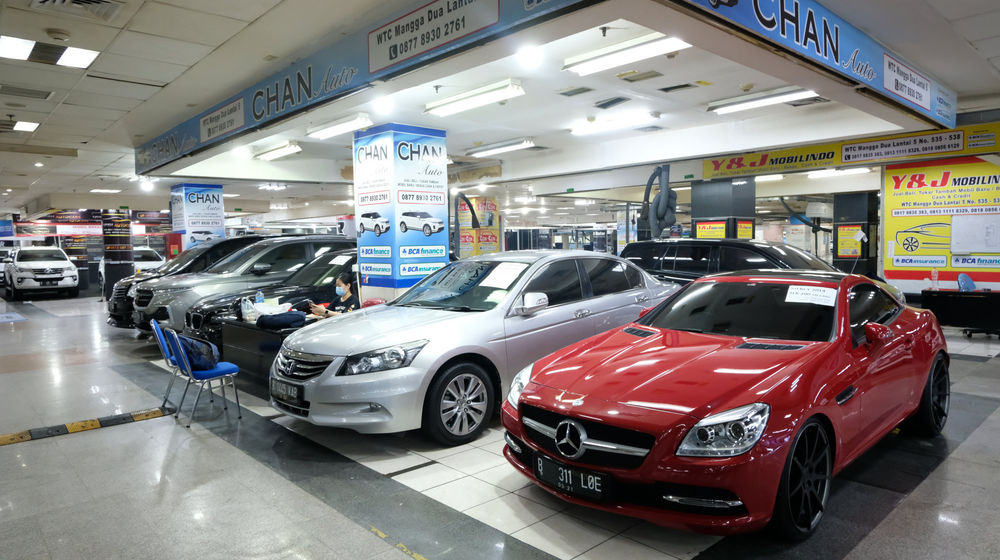
Deretan mobil bekas berbagai merek dipajang di showroom penjualan mobil bekas di WTC Mangga Dua, Jakarta, Rabu, 23 September 2020. Senior Marketing Manager WTC Mangga Dua, Herjanto Kosasih mengatakan Kebijakan pajak nol persen tidak akan berimbas ke pasar mobil bekas. Menurutnya, pasar mobil bekas tidak terganggu daya beli masyarakat saat ini masih rendah, sementara kebutuhan kendaraan pribadi dirasa penting untuk menghindari penyebaran Covid-19, maka mobil bekas yang dinilai memiliki harga mobil murah tetap menjadi pilihan. Foto: Ismail Pohan/TrenAsia
(Istimewa)JAKARTA - Pembiayaan otomotif saat ini tengah digenjot oleh pemerintah lewat insentif Pajak Penjualan atas Barang Mewah (PPnBM) mobil baru. Meski berdampak positif terhadap perusahaan pembiayaan, rupanya faktor risiko dari segmen ini cukup tinggi.
Deputi Direktur Pengawasan Lembaga Pembiayaan 1 Otoritas Jasa Keuangan (OJK) Indra mengatakan non performing financing (NPF) pembiayaan otomotif menyentuh 2,37% dari total npf pembiayaan multiguna per September 2021. Adapun NPF pembiayaan multiguna secara keseluruhan mencapai 3,40% dengan outstanding Rp205,76 triliun.
“Mitigasi risiko dari pembiayaan otomotif ini lumayan tinggi. Pekerjaan besar bagi seluruh stakeholder ini untuk memitigasi dan mengurangi pembiayaan yang bermasalah,” ungkap Indra dalam diskusi virtual, Rabu, 6 Oktober 2021.
- Real Capital Gugat Fintech P2P Lending UangTeman Rp14,26 Miliar
- PGN Jalin Kerja Sama dengan Agung Sedayu Group dalam Pemanfaatan Gas Bumi untuk Kawasan Rumah Tangga dan Komersial
- Targetkan Transaksi Uang Elektronik hingga Rp278 Triliun, Ini Strategi BI
Perusahaan pembiayaan praktis terhumpit bila gagal mengendalikan NPF-nya. Indra bilang sebanyak 70%-75% sumber dana perusahaan pembiayaan berasal dari perbankan. Adapun 25% sisanya berasal dari pasar modal dan sumber dana lainnya.
“Perusahaan pembiayaan ini juga debitur dari perbankan yang memiliki kewajiban pembayaran utang dan bunganya, maka dari itu masalah NPF ini harus sedini mungkin dicegah,” jelas Indra.
Mitigasi Pembiayaan Macet
Masalah pembiayaan bermasalah ini memunculkan polemik soal eksekusi fidusia. Untuk diketahui, pengalihan hak kepemilikan suatu benda atas dasar kepercayaan dengan ketentuan bahwa benda yang hak kepemilikannya dialihkan tersebut tetap dalam penguasaan pemilik benda.
Fidusia tidak dapat dieksekusi bila kontrak pembiayaan tidak mencantumkan adanya mekanisme tersebut dalam kontrak. Dalam penyelamatan pembiayaan, Indra bilang ada mekanisme restrukturisasi sebagai langkah awal untuk menyehatkan kembali pembiayaan.
“Kalau debitur mengalami kesulitan, opsi penyelesaiannya restrukturisasi kredit. Ini banyak diajukan sejak ada COVID-19, ini mekanisme yang bisa menjadi pilihan dan direlaksasi,” papar Indra.
Selain itu, ada pula penyerahan barang agunan bila debitur dinilai semakin kesulitan membayar kewajibannya. “Ini adalah opsi utama dan pertama yang bisa diambil debitur. kalau opsi terakhirnya baru eksekusi hak tanggungan dan jaminan fidusia,” tegas Indra.
Proses eksekusi fidusia ini mengacu pada Undang-Undang nomor 42 tahun 1999 tentang Jaminan Fidusia. Perusahaan pembiayaan wajib memberikan somasi pertama tujuh hari pertama setelah debitur gagal bayar pertama kali.
Somasi kedua dan ketiga akan dikirimkan selang 14 hari dan 21 hari setelah somasi pertama dikirimkan. Ketua Umum Asosiasi Perusahaan Pembiayaan Indonesia (APPI) Suwandi Wiratno mengatakan debitur harus proaktif dengan menyampaikan kondisi terkininya agar tidak menjalani eksekusi fidusia.
“Ketika somasi itu dikirimkan, kami minta debitur ini menyampaikan apa yang terjadi dengan kondisinya. Bila restrukturisasi, silakan ajukan, kami dari asosiasi membuka lebar opsi itu,” ungkap Suwandi dalam kesempatan yang sama.
Pembiayaan Otomotif Tengah Moncer
Meski menyimpan risiko tinggi, pembiayaan otomotif, terutama mobil baru tengah melaju kencang. Direktur Utama (Dirut) PT Clipan Finance Indonesia Tbk (CFIN) Harjanto Harjanto Tjitohardjojo membeberkan hingga Juli 2021, pembiayaan mobil di CFIN ngacir 37,2% year on year (yoy).
“Efek kebijakan perpanjangan diskon PPnBM sampai dengan Desember 2021 sangat baik, kami menyambut hal tersebut dengan positif. Kami proyeksikan pembiayaan di Clipan sendiri akan meningkat 25-26 persen akhir 2021,” ungkap Harjanto saat berbincang dengan wartawan TrenAsia.com, Selasa, 5 Oktober 2021.
Tidak ingin kehilangan momentum, perusahaan multifinance pun coba memaksimalkan bauran kebijakan dengan strategi penurunan suku bunga. Harjanto bilang, sejak Agustus 2021 Clipan Finance telah memangkas suku bunga kredit menjadi 2,5% untuk tenor tiga tahun.
Clipan Finance membidik outstanding pembiayaan mobil baru dan bekas pada tahun ini menyentuh setidaknya Rp7 triliun serta pembiayaan baru sebesar Rp3,5 triliun.
Rizky C. Septania
Editor