
Prospek ANTM, INCO hingga NCKL Usai Pembatasan Produksi Tambang 2026
- Pembatasan kuota tambang 2026 berpotensi menopang harga komoditas, tetapi menekan volume produksi. Simak prospek saham nikel dan batu bara.
Muhammad Imam Hatami
Author
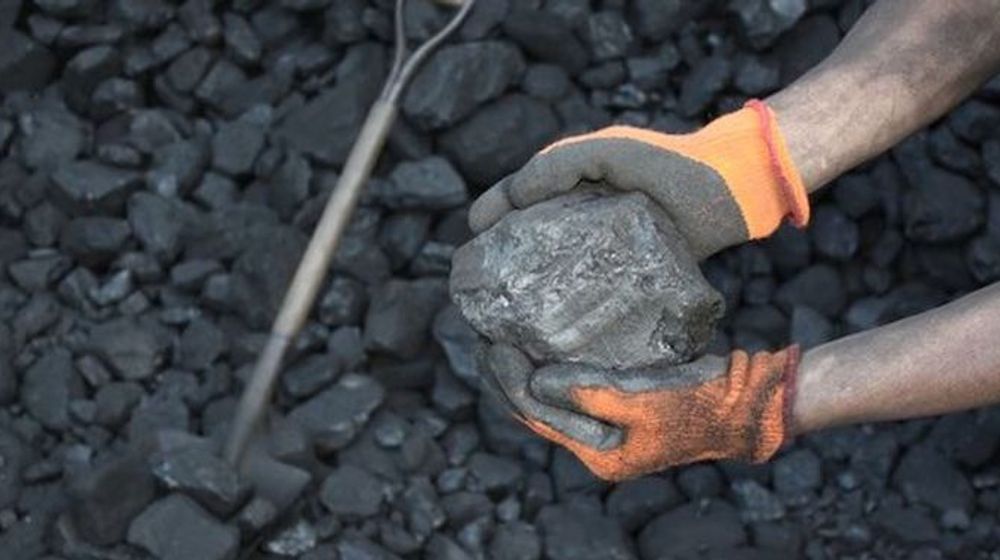
ilustrasi: batubara. Foto: knoxnews
(Foto: knoxnews)JAKARTA, TRENASIA.ID – Kebijakan pembatasan kuota produksi melalui revisi Rencana Kerja dan Anggaran Biaya (RKAB) 2026 berpotensi mengubah prospek emiten pertambangan nikel dan batu bara di Bursa Efek Indonesia (BEI).
Di satu sisi, pembatasan pasokan berpeluang menopang harga komoditas. Namun, di sisi lain, penurunan volume produksi dapat menekan pendapatan dan laba perusahaan tambang.
Dampak kebijakan tersebut tidak merata bagi seluruh emiten. Perusahaan yang memiliki tambang terintegrasi, kepastian kuota, serta akses bahan baku yang memadai berpotensi lebih mampu menghadapi perubahan kebijakan. Sebaliknya, perusahaan pengolahan yang bergantung pada pasokan bijih dari pihak lain berisiko menghadapi kenaikan biaya produksi.
Dalam skenario kebijakan yang dijelaskan, kuota produksi bijih nikel pada 2026 diperkirakan sekitar 290 juta ton, turun dari realisasi 2025 yang mencapai 379 juta ton. Sementara itu, produksi batu bara ditargetkan sekitar 700 juta ton, lebih rendah dibandingkan produksi tahun sebelumnya yang mencapai sekitar 790 juta ton.
Pembatasan tersebut diarahkan untuk mengendalikan pasokan komoditas dan menjaga keseimbangan pasar. Meski demikian, bagi investor saham, kenaikan harga komoditas tidak otomatis meningkatkan keuntungan emiten karena hasil akhirnya juga ditentukan volume penjualan, biaya produksi, dan struktur bisnis perusahaan.
Emiten Nikel Hadapi Peluang Kenaikan Harga dan Risiko Pasokan
Sektor nikel menjadi salah satu yang berpotensi terdampak signifikan oleh pengetatan kuota produksi. Pembatasan pasokan bijih dapat mendukung harga jual, tetapi sekaligus membatasi kemampuan perusahaan tambang dalam meningkatkan volume produksi.
Bagi emiten yang memiliki tambang sendiri dan fasilitas pengolahan terintegrasi, kepastian pasokan menjadi faktor penting untuk menjaga kelangsungan operasional. Perusahaan dengan kuota yang memadai berpotensi memanfaatkan kenaikan harga bijih sekaligus mengendalikan ketergantungan terhadap pemasok eksternal.
PT Aneka Tambang Tbk (ANTM) dan PT Vale Indonesia Tbk (INCO) menjadi dua emiten yang dapat dicermati investor dalam konteks tersebut. Keduanya memiliki eksposur terhadap bisnis pertambangan nikel, meskipun karakteristik operasional, struktur biaya, produk yang dihasilkan, dan strategi bisnisnya berbeda.
ANTM berpotensi memperoleh manfaat apabila kenaikan harga bijih meningkatkan nilai penjualan produk nikelnya. Namun, dampak akhirnya tetap bergantung pada volume produksi, komposisi produk, biaya operasional, serta kemampuan perusahaan memenuhi kebutuhan bahan baku untuk kegiatan pengolahan.
Sementara itu, INCO perlu dicermati dari sisi kepastian kuota, realisasi produksi, biaya operasional, dan perkembangan harga produk nikelnya. Pembatasan produksi dapat menjadi tantangan apabila menghambat volume penjualan, meskipun kenaikan harga berpotensi membantu menjaga pendapatan per unit produk.
Di sisi lain, perusahaan yang mengoperasikan smelter dan bergantung pada pembelian bijih dari pemasok eksternal menghadapi risiko berbeda. Keterbatasan pasokan dapat meningkatkan biaya bahan baku dan menekan margin keuntungan, terutama jika kenaikan harga produk olahan tidak mampu mengimbangi kenaikan biaya tersebut.
Sejumlah emiten yang perlu dicermati dalam konteks eksposur terhadap pengolahan nikel dan kebutuhan pasokan bijih antara lain PT Trimegah Bangun Persada Tbk (NCKL), PT Merdeka Battery Materials Tbk (MBMA), dan PT Harum Energy Tbk (HRUM).
Namun, dampak terhadap masing-masing perusahaan tidak dapat disamaratakan. Investor perlu melihat tingkat integrasi bisnis, kepemilikan tambang, kontrak pasokan, cadangan bahan baku, serta kebutuhan bijih untuk fasilitas pengolahan yang dimiliki.
Dengan demikian, pembatasan kuota nikel berpotensi menguntungkan perusahaan yang memiliki pasokan memadai, tetapi dapat menekan produsen yang kesulitan memperoleh bahan baku. Kepastian kuota dan realisasi produksi menjadi faktor penting dalam menentukan prospek kinerja keuangan emiten.
Emiten Batu Bara Dibayangi Penurunan Volume Penjualan
Tekanan akibat revisi RKAB 2026 juga berpotensi dirasakan emiten batu bara. Penurunan kuota produksi dapat membatasi volume penjualan, sementara dampak kenaikan harga jual terhadap pendapatan bergantung pada seberapa besar penurunan volume yang terjadi.
Dalam skenario yang dipaparkan, produksi batu bara Indonesia diperkirakan turun dari sekitar 790 juta ton pada 2025 menjadi sekitar 700 juta ton pada 2026. Sementara itu, ekspor diperkirakan turun sekitar 14% secara tahunan menjadi maksimal 450 juta ton.
Apabila volume penjualan turun, emiten batu bara membutuhkan kenaikan harga jual rata-rata atau average selling price (ASP) yang cukup besar untuk mengimbangi kehilangan pendapatan. Jika kenaikan harga tidak sebanding dengan penurunan volume, pendapatan dan laba perusahaan tetap berisiko tertekan.
Karena itu, investor perlu memperhatikan struktur biaya produksi dan efisiensi operasional masing-masing emiten. Perusahaan dengan biaya produksi rendah, akses infrastruktur yang memadai, serta kontrak penjualan jangka panjang berpotensi memiliki daya tahan lebih baik ketika kuota produksi diperketat.
PT Bayan Resources Tbk (BYAN) menjadi salah satu contoh emiten yang perlu dicermati dari sisi risiko volume produksi. Dalam estimasi yang dipaparkan, produksi perusahaan berpotensi turun dari sekitar 68 juta ton pada 2025 menjadi 39 juta ton pada 2026 apabila pembatasan kuota tidak mengalami perubahan.
Penurunan tersebut dapat memengaruhi kinerja operasional apabila tidak diimbangi kenaikan harga jual atau efisiensi biaya yang memadai. Namun, realisasi dampaknya tetap bergantung pada kuota final, pelaksanaan produksi, dan strategi penjualan perusahaan.
Selain BYAN, investor juga dapat mencermati PT Bukit Asam Tbk (PTBA), PT Indo Tambangraya Megah Tbk (ITMG), dan PT Alamtri Resources Indonesia Tbk (ADRO).
PTBA memiliki eksposur terhadap pasar domestik, sehingga perkembangan permintaan dalam negeri dan kewajiban pasokan domestik atau domestic market obligation (DMO) menjadi faktor penting dalam menilai prospeknya.
Potensi dividen juga dapat menjadi pertimbangan investor, dengan tetap memperhatikan laba, arus kas, kebutuhan belanja modal, dan kebijakan pembagian dividen perusahaan.
ITMG perlu dicermati dari sisi harga jual batu bara, biaya produksi, serta kemampuan mempertahankan margin keuntungan. Sementara itu, prospek ADRO turut dipengaruhi perkembangan portofolio bisnis, realisasi operasional, dan kondisi pasar komoditas yang relevan dengan kegiatan usahanya.
Chrisna Chanis Cara
Editor