
Rekomendasi Saham Big Banks Usai BI Rate Naik 6 Persen
- BI Rate naik menjadi 6%, bagaimana prospek saham BBCA, BMRI, BBNI, dan BBRI? Simak rekomendasi beragam ahli serta target harganya.
Muhammad Imam Hatami
Author
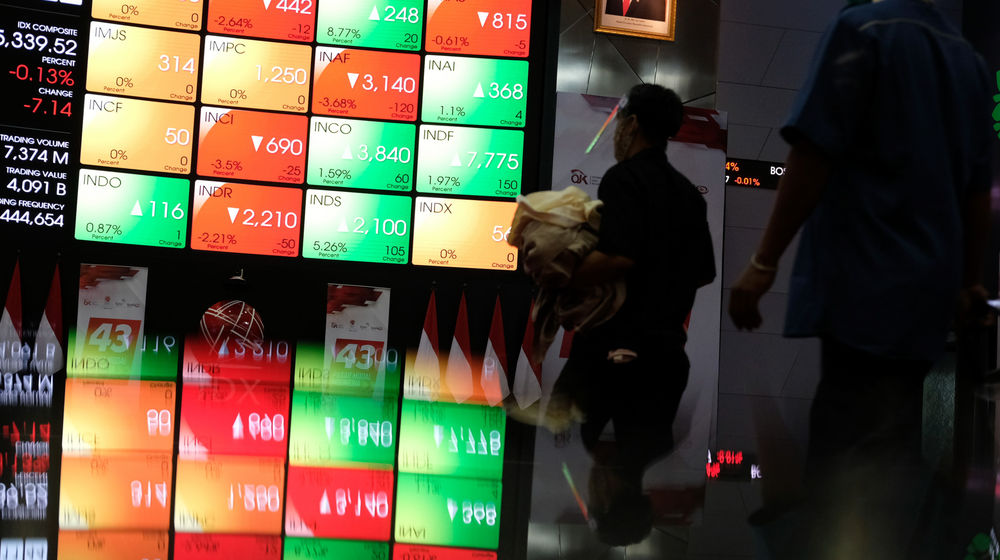
JAKARTA, TRENASIA.ID – Kenaikan suku bunga acuan Bank Indonesia (BI Rate) menjadi 6% pada 18 November 2026 menjadi sentimen yang perlu dicermati investor saham perbankan.
Meski berpotensi meningkatkan pendapatan bunga, kebijakan moneter yang lebih ketat juga membawa risiko kenaikan biaya dana (cost of fund), perlambatan kredit, hingga penurunan kualitas aset.
Di tengah kondisi tersebut, saham empat bank besar atau big banks, yakni PT Bank Central Asia Tbk (BBCA), PT Bank Mandiri Tbk (BMRI), PT Bank Negara Indonesia Tbk (BBNI), dan PT Bank Rakyat Indonesia Tbk (BBRI), masih menjadi perhatian analis.
Keempat bank tersebut dinilai memiliki keunggulan dari sisi skala bisnis, likuiditas, serta kemampuan menghimpun dana murah atau Current Account Saving Account (CASA). Faktor tersebut menjadi modal penting untuk menjaga profitabilitas ketika suku bunga acuan meningkat dan persaingan mendapatkan dana pihak ketiga semakin ketat.
Berdasarkan rangkuman rekomendasi sejumlah sekuritas per November 2026, Mirae Asset, RHB Sekuritas, dan Kiwoom Sekuritas masih melihat peluang investasi pada saham-saham perbankan berkapitalisasi besar tersebut.
Baca juga : Rugi Berlanjut, Tempo Media (TMPO) Ungkap Sulitnya Dapat Iklan
Target Harga Saham BBCA, BMRI, BBNI, dan BBRI
Mirae Asset melalui analis Nafan Aji memberikan rekomendasi accumulative buy untuk keempat saham big banks. Sementara itu, RHB Sekuritas melalui Andrey Wijaya dan Kiwoom Sekuritas melalui Sukarno Alatas juga memberikan rekomendasi positif dengan target harga yang bervariasi.
Untuk saham BBCA, Mirae Asset memasang target harga Rp6.775 per saham. Target tersebut lebih rendah dibandingkan proyeksi RHB Sekuritas sebesar Rp8.650, tetapi masih di bawah target Kiwoom Sekuritas yang mencapai Rp7.200.
Sementara itu, saham BMRI memperoleh target harga Rp5.375 dari Mirae Asset, Rp5.920 dari RHB Sekuritas, dan Rp5.100 dari Kiwoom Sekuritas.
Untuk BBNI, ketiga sekuritas tersebut memasang target harga masing-masing Rp4.230, Rp5.200, dan Rp3.700. Adapun saham BBRI memiliki target harga Rp3.360 dari Mirae Asset, Rp4.000 dari RHB Sekuritas, serta Rp4.600 dari Kiwoom Sekuritas.
Berikut rangkuman target harga saham empat bank besar berdasarkan rekomendasi analis:
- BBCA: Mirae Asset Rp6.775, RHB Sekuritas Rp8.650, Kiwoom Sekuritas Rp7.200.
- BMRI: Mirae Asset Rp5.375, RHB Sekuritas Rp5.920, Kiwoom Sekuritas Rp5.100.
- BBNI: Mirae Asset Rp4.230, RHB Sekuritas Rp5.200, Kiwoom Sekuritas Rp3.700.
- BBRI: Mirae Asset Rp3.360, RHB Sekuritas Rp4.000, Kiwoom Sekuritas Rp4.600.
Baca juga : Perbandingan BI Rate Era SBY, Jokowi, dan Prabowo, Siapa Paling Tinggi?
Prospek Fundamental Empat Saham Big Banks
Dari sisi fundamental, masing-masing bank memiliki karakteristik dan katalis yang berbeda. Investor perlu memperhatikan kemampuan setiap emiten dalam mempertahankan margin bunga, mengelola biaya dana, serta menjaga kualitas kredit di tengah perubahan kebijakan moneter.
BBCA: Didukung CASA Tinggi dan Permodalan Kuat
PT Bank Central Asia Tbk (BBCA) masih menjadi salah satu pilihan utama bagi investor yang mengutamakan kualitas fundamental dan stabilitas bisnis.
Pada semester I/2026, rasio CASA BBCA tercatat mencapai 85,2%. Tingginya porsi dana murah tersebut memberikan keuntungan bagi perseroan dalam mengelola biaya pendanaan ketika suku bunga simpanan mengalami tekanan kenaikan.
Selain itu, BBCA mencatat rasio Cost to Income Ratio (CIR) sebesar 29,3% dan Capital Adequacy Ratio (CAR) sebesar 26,8%. Kombinasi efisiensi operasional, pendanaan murah, dan permodalan yang kuat menjadi bantalan bagi BBCA untuk menjaga profitabilitas di tengah perubahan kondisi ekonomi.
BMRI: Potensi Perbaikan NIM dan Pertumbuhan Kredit
PT Bank Mandiri Tbk (BMRI) menawarkan kombinasi antara profitabilitas, valuasi, dan prospek pertumbuhan bisnis.
Salah satu katalis yang menjadi perhatian investor adalah potensi perbaikan likuiditas dan stabilisasi NIM. Struktur kredit dengan suku bunga mengambang atau floating rate juga memberikan peluang bagi perseroan untuk menyesuaikan imbal hasil kredit ketika suku bunga pasar berubah.
Kondisi tersebut berpotensi mempercepat penyesuaian pendapatan bunga aset atau asset yield repricing. Namun, kemampuan BMRI mempertahankan margin tetap bergantung pada kecepatan penyesuaian bunga kredit dibandingkan kenaikan biaya dana.
Baca juga : Dilema Para Bakul, Bertahan di Tengah Lonjakan Bahan Pokok
BBNI: Valuasi Murah dan Peluang Re-rating
PT Bank Negara Indonesia Tbk (BBNI) memiliki daya tarik dari sisi valuasi. Pada Oktober 2026, saham perseroan diperdagangkan dengan rasio Price to Book Value (PBV) di bawah 1 kali dan Price to Earnings Ratio (PER) sekitar 6,2 kali.
Valuasi tersebut membuat BBNI menjadi salah satu kandidat deep value di antara kelompok big banks. Peluang kenaikan valuasi atau re-rating dapat terbuka apabila perseroan mampu memperbaiki profitabilitas dan mencapai titik terendah NIM.
Meski demikian, investor tetap perlu mencermati perkembangan biaya dana dan kualitas aset untuk memastikan valuasi murah tersebut didukung oleh perbaikan fundamental.
BBRI: Berpeluang Menjadi Saham Recovery Play
PT Bank Rakyat Indonesia Tbk (BBRI) memiliki karakteristik berbeda karena eksposurnya yang besar terhadap segmen usaha mikro, kecil, dan menengah (UMKM).
Pada semester I/2026, laba bersih BBRI tercatat tumbuh 17,5% secara tahunan atau year-on-year (YoY), dengan NIM sebesar 7,7%.
Tingginya NIM memberikan ruang bagi BBRI untuk mempertahankan pendapatan bunga. Namun, karakteristik debitur UMKM juga membuat kualitas kredit menjadi faktor penting yang harus diperhatikan.
Apabila perseroan mampu menjaga rasio kredit bermasalah atau Non-Performing Loan (NPL) sekaligus memperbaiki penyaluran kredit, BBRI berpotensi menjadi salah satu saham perbankan yang mengalami pemulihan kinerja dan valuasi.
Dampak Kenaikan BI Rate terhadap Saham Perbankan
Kenaikan BI Rate tidak selalu memberikan dampak positif terhadap kinerja bank. Pengaruhnya terhadap profitabilitas sangat bergantung pada struktur pendanaan, komposisi kredit, dan kecepatan penyesuaian suku bunga.
Salah satu indikator yang perlu diperhatikan adalah NIM, yakni selisih antara pendapatan bunga yang diperoleh bank dan biaya bunga yang dibayarkan kepada pemilik dana dibandingkan aset produktif.
Ketika bunga kredit meningkat lebih cepat daripada bunga simpanan, NIM berpotensi melebar. Sebaliknya, apabila persaingan likuiditas memaksa bank menaikkan bunga deposito secara agresif, keuntungan tersebut dapat tergerus.
Selain itu, suku bunga tinggi berpotensi meningkatkan beban pembayaran pinjaman bagi debitur dengan skema bunga mengambang. Kondisi tersebut dapat menghambat permintaan kredit baru sekaligus meningkatkan risiko pemburukan kualitas aset.
Karena itu, investor tidak cukup hanya melihat besarnya NIM atau pertumbuhan laba. Perkembangan biaya dana, pertumbuhan kredit, dan rasio NPL juga perlu menjadi pertimbangan dalam menentukan saham perbankan pilihan.
Chrisna Chanis Cara
Editor