
Rumah Makin Sulit Terbeli, Pekerja Muda Diuji Sejak DP
- Mengapa generasi muda sulit membeli rumah? Simak faktor harga properti, uang muka KPR, bunga kredit, dan biaya transportasi dari kawasan penyangga.
Muhammad Imam Hatami
Author
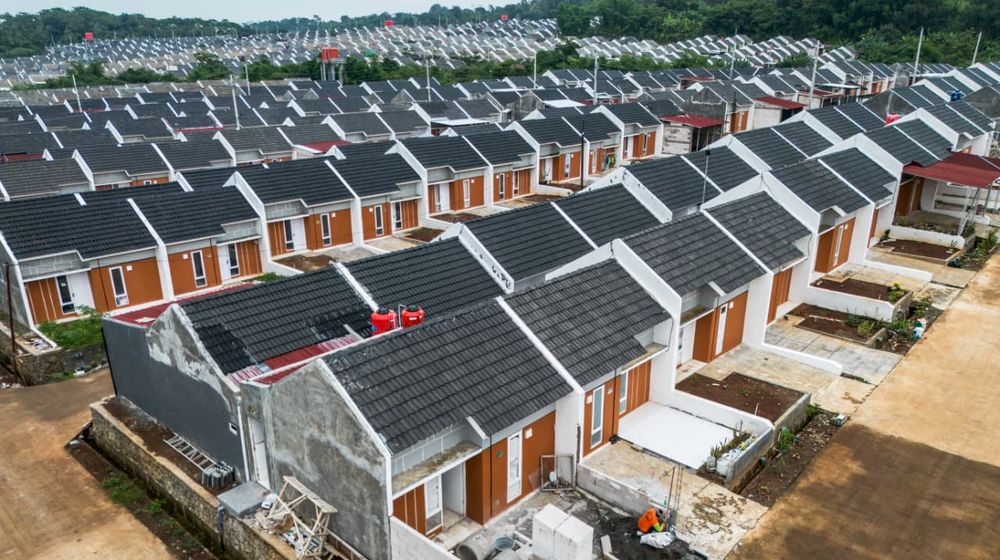
JAKARTA, TRENASIA.ID – Memiliki rumah sendiri semakin menjadi tantangan bagi generasi muda Indonesia.
Kenaikan harga properti yang tidak sebanding dengan pertumbuhan penghasilan, tingginya uang muka kredit pemilikan rumah (KPR), serta biaya transportasi dari kawasan penyangga membuat kepemilikan hunian semakin sulit dijangkau pekerja bergaji menengah ke bawah.
Persoalan tersebut tidak hanya berkaitan dengan kemampuan seseorang menabung. Perubahan struktur pasar properti juga membuat harga rumah di sejumlah kawasan tumbuh jauh lebih cepat daripada daya beli masyarakat, terutama pekerja yang baru memasuki dunia kerja.
Kondisi ini terlihat dari perbandingan antara harga rumah dan pendapatan tahunan. Semakin besar rasio harga rumah terhadap pendapatan, semakin lama waktu yang dibutuhkan seseorang untuk mengumpulkan dana pembelian apabila seluruh penghasilannya dapat ditabung.
Harga Rumah Tidak Seimbang dengan Kenaikan Gaji
Salah satu indikator untuk mengukur keterjangkauan hunian adalah price-to-income ratio (PIR), yakni perbandingan harga rumah dengan pendapatan tahunan seseorang atau rumah tangga.
Berdasarkan ilustrasi data yang menjadi bahan perbandingan, rasio harga rumah terhadap pendapatan pada era 1990-an hingga awal 2000-an disebut berada di sekitar lima kali pendapatan tahunan. Sementara itu, pada 2026, rasio di kawasan Jabodetabek disebut mencapai 24 kali pendapatan tahunan pekerja bergaji upah minimum kabupaten/kota (UMK).
Sebagai gambaran, apabila seseorang memperoleh penghasilan Rp5,7 juta per bulan, pendapatan tahunannya mencapai Rp68,4 juta. Jika harga rumah yang dituju sebesar Rp1,6 miliar, nilai rumah tersebut setara dengan sekitar 23,4 kali pendapatan tahunan.
Perhitungan tersebut menunjukkan besarnya kesenjangan antara harga properti dan pendapatan pekerja. Namun, rasio itu merupakan ilustrasi berdasarkan penghasilan individu dan belum memperhitungkan pendapatan pasangan, pengeluaran rumah tangga, pajak, maupun biaya pembelian lainnya.
Kenaikan harga properti juga tidak berlangsung seragam di seluruh wilayah. Harga tanah dan rumah di pusat kota, kawasan penyangga, serta daerah yang memiliki akses transportasi publik berbeda-beda, bergantung pada ketersediaan lahan, permintaan, infrastruktur, dan aktivitas ekonomi.
Meski demikian, ketika pertumbuhan harga hunian melampaui pertumbuhan upah dalam jangka panjang, pekerja akan menghadapi hambatan yang semakin besar untuk mengumpulkan uang muka dan memenuhi persyaratan kredit perumahan.
Uang Muka KPR Menjadi Hambatan Pertama
Selain harga rumah, uang muka atau down payment (DP) menjadi kendala awal bagi calon pembeli rumah pertama.
Dengan asumsi uang muka sebesar 5%–10%, rumah seharga Rp600 juta membutuhkan dana awal sekitar Rp30 juta–Rp60 juta. Angka tersebut belum mencakup biaya administrasi, provisi, notaris, asuransi, serta pengeluaran lain yang mungkin timbul dalam transaksi pembelian rumah.
Bagi pekerja muda yang baru memiliki penghasilan tetap, mengumpulkan dana puluhan juta rupiah bukan perkara mudah. Penghasilan bulanan harus dibagi untuk memenuhi kebutuhan sehari-hari, membayar tempat tinggal sementara, transportasi, serta membangun dana darurat.
Di sisi lain, uang muka rendah atau program DP mulai 1% tidak otomatis membuat seluruh rumah terjangkau. Calon pembeli tetap harus memenuhi ketentuan program, persyaratan kredit, dan kemampuan membayar cicilan setiap bulan.
Karena itu, keterjangkauan rumah tidak cukup diukur dari besarnya uang muka. Harga properti, jumlah pinjaman, tingkat bunga, tenor, dan kestabilan pendapatan juga menentukan apakah pembelian rumah dapat dipertahankan dalam jangka panjang.
Bunga KPR Bisa Meningkat Setelah Masa Promo
Bunga kredit pemilikan rumah juga menjadi faktor penting dalam perencanaan keuangan pembeli. Sejumlah produk KPR menawarkan bunga tetap (fixed rate) selama periode tertentu. Setelah periode tersebut berakhir, bunga dapat berubah mengikuti ketentuan kredit dan kebijakan bank.
Perubahan itu perlu diperhatikan sejak awal karena cicilan yang terlihat ringan pada masa promosi belum tentu bertahan sepanjang tenor pinjaman.
Sebagai ilustrasi, pinjaman KPR Rp540 juta dengan tenor 20 tahun memiliki cicilan pokok dan bunga sekitar Rp3,2 juta per bulan apabila menggunakan bunga tetap 5% per tahun. Jika bunga menjadi 12% dan dihitung kembali berdasarkan sisa pokok pinjaman serta sisa tenor yang sama, cicilannya dapat meningkat secara signifikan.
Simulasi tersebut hanya ilustrasi matematis, bukan penawaran bunga bank tertentu. Perhitungan aktual bergantung pada saldo pinjaman, jadwal perubahan bunga, metode perhitungan kredit, dan ketentuan masing-masing bank.
Bagi pekerja dengan penghasilan terbatas, peningkatan cicilan berisiko mengurangi alokasi anggaran untuk kebutuhan pokok, tabungan, dan dana darurat. Oleh sebab itu, calon debitur perlu menghitung kemampuan membayar berdasarkan skenario bunga yang lebih tinggi, bukan hanya mengandalkan cicilan awal.
Untuk membuat cicilan bulanan terlihat lebih ringan, calon pembeli dapat memilih tenor kredit yang lebih panjang. Produk KPR dengan tenor 25–30 tahun tersedia di pasar, sementara tenor yang lebih panjang dapat ditawarkan melalui program atau produk tertentu sesuai kebijakan pemberi kredit.
Namun, tenor panjang memiliki konsekuensi. Semakin lama pinjaman berlangsung, semakin besar potensi total bunga yang dibayarkan apabila faktor lain tetap sama.
Sebagai contoh, memperpanjang tenor dapat menurunkan cicilan bulanan, tetapi debitur harus menanggung kewajiban utang selama lebih banyak tahun. Hal ini perlu dipertimbangkan oleh pekerja muda yang juga harus menyiapkan dana pensiun, biaya kesehatan, dan kebutuhan keluarga.
Tenor panjang bukan berarti selalu merugikan. Skema tersebut dapat membantu menjaga arus kas bulanan apabila dipilih secara hati-hati. Meski begitu, keputusan sebaiknya tidak hanya didasarkan pada besarnya cicilan saat ini, melainkan juga pada total biaya kredit dan risiko perubahan penghasilan.
Rumah Murah di Pinggiran Menambah Biaya Transportasi
Keterbatasan daya beli mendorong sebagian calon pembeli mencari rumah di kawasan yang lebih jauh dari pusat pekerjaan. Kawasan penyangga seperti Bogor, Depok, Tangerang, dan Bekasi menjadi alternatif bagi masyarakat yang tidak mampu membeli hunian di lokasi perkotaan dengan harga lebih tinggi.
Namun, harga rumah yang lebih murah tidak selalu berarti biaya hidup keseluruhan menjadi lebih rendah.
Jarak dari tempat tinggal ke kantor dapat menambah pengeluaran transportasi, waktu perjalanan, serta biaya perjalanan awal dan akhir menuju stasiun atau halte. Apabila akses angkutan umum terbatas, penghuni mungkin perlu menggunakan sepeda motor, kendaraan pribadi, atau layanan transportasi pengumpan.
Sebagai ilustrasi, pekerja dengan pendapatan Rp5,7 juta per bulan yang menghabiskan Rp500 ribu untuk transportasi harus mengalokasikan sekitar 8,8% penghasilannya untuk mobilitas. Pengeluaran tersebut belum mencakup biaya makan, listrik, kebutuhan rumah tangga, dan cicilan hunian.
Kondisi ini memperlihatkan bahwa keterjangkauan perumahan seharusnya dihitung berdasarkan biaya hunian dan transportasi secara bersamaan. Rumah dengan harga lebih rendah di lokasi yang jauh dari pekerjaan dapat menghasilkan beban pengeluaran bulanan yang tetap tinggi.
Hunian Dekat Transportasi Publik Menjadi Alternatif
Salah satu pendekatan untuk mengatasi persoalan tersebut adalah pengembangan hunian berorientasi transit atau Transit-Oriented Development (TOD). Konsep ini mengintegrasikan kawasan tempat tinggal dengan angkutan umum, fasilitas publik, serta pusat kegiatan ekonomi.
Hunian yang dekat dengan stasiun KRL, MRT, LRT, atau layanan bus dapat membantu mengurangi ketergantungan terhadap kendaraan pribadi. Penghematan biaya transportasi berpotensi memperbesar ruang keuangan rumah tangga untuk membayar cicilan dan membangun tabungan.
Namun, pengembangan kawasan TOD tidak otomatis menjamin hunian terjangkau. Harga properti di sekitar simpul transportasi yang strategis juga dapat meningkat seiring bertambahnya permintaan.
Karena itu, kebijakan perumahan perlu memperhatikan ketersediaan hunian dengan harga yang sesuai kemampuan masyarakat, akses transportasi, serta keberadaan fasilitas dasar seperti sekolah, layanan kesehatan, dan pusat kebutuhan sehari-hari.
Semakin sulitnya generasi muda membeli rumah merupakan persoalan yang berkaitan dengan harga properti, pertumbuhan pendapatan, akses pembiayaan, dan lokasi hunian.
Mengandalkan tenor KPR yang lebih panjang saja tidak cukup untuk menyelesaikan masalah apabila harga rumah terus meningkat lebih cepat daripada kemampuan membeli masyarakat.
Perbaikan keterjangkauan membutuhkan kebijakan yang memperluas pasokan hunian sesuai kebutuhan, meningkatkan akses pembiayaan yang sehat, dan mengintegrasikan pembangunan perumahan dengan transportasi publik.
Tanpa upaya tersebut, rumah berisiko semakin sulit dijangkau oleh pekerja yang baru membangun karier dan kehidupan finansialnya.
Chrisna Chanis Cara
Editor