
Jakarta, Belajar Pengalaman 5 Negara Ini Sebelum Rilis Obligasi
- Rencana obligasi daerah Jakarta 2027 menghadapi risiko gagal bayar, moral hazard, utang tersembunyi, proyek tak siap, dan beban bunga.
Muhammad Imam Hatami
Author
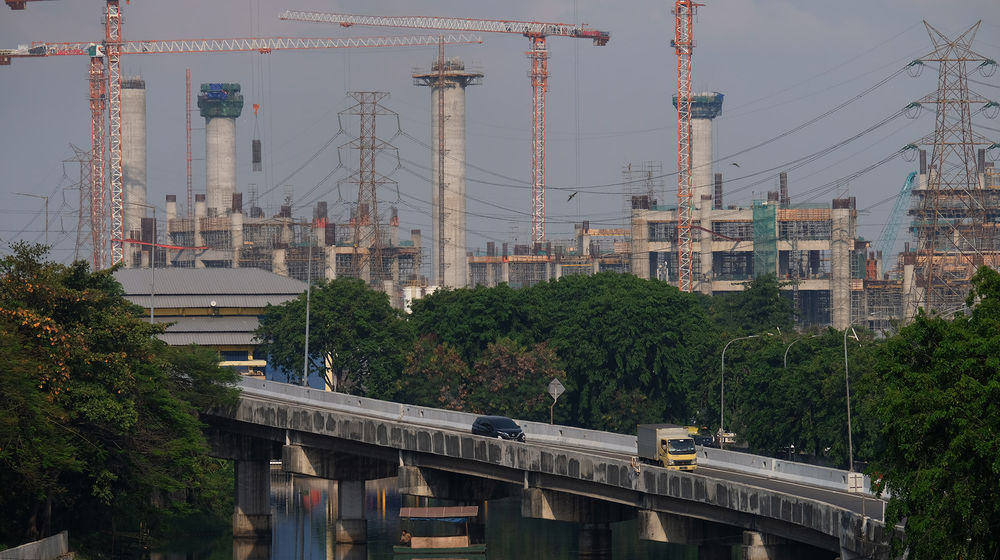
Sejumlah kendaraan melintas di ruas jalan tol berlatar belakang pembangunan Jakarta Internasional Stadium dari kawasan Kemayoran, Jakarta, Selasa, 3 November 2020. foto: Ismail Pohan/TrenAsia
(Istimewa)JAKARTA, TRENASIA.ID – Rencana Jakarta menerbitkan obligasi daerah pertama pada 2027 menghadapi sejumlah tantangan, mulai dari kesiapan pemerintah daerah, kemampuan mengelola proyek, hingga risiko yang harus diperhitungkan investor.
Center of Reform on Economics (CORE) Indonesia dalam laporan Jalan Panjang Obligasi Daerah menilai pengalaman sejumlah negara menunjukkan penerbitan obligasi daerah membutuhkan sumber pembayaran yang jelas, pencatatan kewajiban secara transparan, serta komitmen pemerintah pusat untuk tidak menyelamatkan daerah yang gagal membayar utangnya.
"Obligasi daerah bekerja jika tiga hal terpenuhi, yaitu sumber pembayaran yang jelas, kewajiban yang tercatat utuh, dan keyakinan pasar bahwa pusat tidak akan menalangi daerah yang ceroboh," tegas laporan CORE Indonesia.
Baca juga : Awali Oktober, Rupiah dan Semua Mata Uang Asia Tertekan
Pengalaman Brasil
Brasil menjadi salah satu contoh risiko moral hazard dalam utang daerah. Menurut CORE Indonesia, keyakinan bahwa pemerintah federal akan menyelamatkan daerah yang mengalami kesulitan keuangan telah terbentuk sejak akhir 1980-an.
"Pemerintah federal menyelamatkan negara bagian pada 1989, 1993, dan 1997, tiga kali dalam kurun sepuluh tahun," catat laporan tersebut.
Kondisi itu membuat penerbitan utang baru tidak selalu disertai perhitungan kemampuan bayar yang ketat. Salah satu kasus yang disoroti adalah Rio de Janeiro yang pada 2016 mengalami kesulitan membayar gaji pegawai sekaligus kewajiban utang luar negerinya.
China dan Risiko Utang Daerah Tidak Tercatat
China menghadapi persoalan berbeda. Pembatasan utang daerah yang terlalu ketat justru mendorong pemerintah daerah menggunakan local government financing vehicle (LGFV) sebagai saluran pembiayaan di luar neraca pemerintah.
CORE Indonesia mencatat utang tidak tercatat melalui mekanisme tersebut masih mencapai 14,3 triliun yuan pada akhir 2023. "Utang tak tercatat masih mencapai 14,3 triliun yuan pada akhir 2023," ungkap laporan CORE Indonesia.
Pemerintah China kemudian menyetujui tambahan plafon obligasi khusus sebesar 6 triliun yuan untuk membantu menukar atau menyelesaikan utang lama pemerintah daerah.
Pengalaman China menjadi perhatian bagi Indonesia karena pembatasan utang daerah tanpa pengawasan yang memadai berpotensi mendorong pembiayaan berpindah ke jalur yang lebih sulit dipantau.
Pengalaman India
CORE Indonesia juga menyoroti pengalaman Kota Pune, India. Pada 2017, pemerintah kota menghimpun obligasi senilai Rs200 crore untuk membiayai proyek air bersih.
Namun, dana tersebut tidak segera menghasilkan proyek yang dijanjikan. Menurut CORE Indonesia, dana bahkan menganggur selama bertahun-tahun karena proyek tidak berjalan, sementara pemerintah tetap harus membayar kupon kepada investor.
"Kupon tetap dibayar kepada investor setiap tahun, sementara warga tidak kunjung mendapat air yang dijanjikan," tulis laporan CORE Indonesia.
CORE menilai persoalan obligasi daerah tidak berhenti pada risiko gagal bayar. Ketidaksiapan proyek juga dapat membuat pemerintah daerah harus membayar bunga tanpa memperoleh manfaat pembangunan yang seharusnya dihasilkan dari dana tersebut.
"Risiko terbesar obligasi daerah karena itu tidak berhenti pada kemungkinan gagal bayar. Dana yang cair lebih cepat daripada kesiapan proyek tetap menimbulkan beban bunga, dan beban itu diambil dari anggaran layanan publik tahun berjalan," tulis CORE.
Baca juga : 5,67 Juta Ha Hutan RI Diplot untuk Produksi Pangan hingga Energi
Pengalaman Amerika Serikat
Pengalaman Detroit, Amerika Serikat, juga menjadi salah satu pembelajaran. Dalam kasus kebangkrutan kota tersebut, CORE Indonesia menilai obligasi yang memiliki jaminan dari pendapatan proyek, seperti sektor air dan sanitasi, memiliki perlindungan yang berbeda dibandingkan obligasi yang membiayai layanan dasar.
"Perbedaan perlakuan seperti di Detroit relevan bagi Jakarta," tegas CORE Indonesia.
Menurut CORE, Jakarta perlu membedakan proyek yang memiliki sumber pendapatan dengan proyek layanan dasar sejak tahap perencanaan. Dengan demikian, risiko ketika penerimaan daerah tidak sesuai target dapat ditentukan sejak awal.
"Jakarta perlu memisahkan proyek yang punya pendapatan dari proyek layanan dasar sejak tahap perencanaan, agar jelas siapa yang menanggung risiko jika penerimaan daerah meleset dari target," jelas laporan tersebut.
Khusus Jakarta, CORE Indonesia juga menyoroti kondisi realisasi Transfer ke Daerah (TKD) dan belanja modal. Hingga Agustus 2026, realisasi TKD tercatat baru mencapai 37%, sedangkan serapan belanja modal baru mencapai 15,8%.
Rendahnya realisasi belanja modal menunjukkan adanya tantangan dalam eksekusi pembangunan. Kondisi tersebut menjadi penting dalam penerbitan obligasi daerah karena dana yang diperoleh dari pasar modal harus digunakan sesuai tujuan pembiayaan dan dikelola secara disiplin.
"Ketidakmampuan mengeksekusi belanja modal akibat tertahannya kas ini memberikan sinyal peringatan kepada pasar: manajemen kas daerah saat ini belum memiliki resiliensi likuiditas untuk menanggung tambahan kewajiban kupon dan pokok obligasi secara reguler," tegas CORE Indonesia.
Baca juga : Angkasa Pura Lepas Pengelolaan Bandara di Kediri, Ini Alasannya
Pengalaman Vietnam
Vietnam menjadi contoh lain mengenai tantangan pengembangan pasar obligasi daerah. Meskipun kerangka hukum telah tersedia sejak 2003, porsi obligasi daerah hanya mencapai 0,32% dari PDB pada 2019.
CORE Indonesia menilai rendahnya penerbitan terjadi karena pemerintah daerah memiliki alternatif pembiayaan yang lebih mudah melalui lembaga milik negara dan transfer pemerintah pusat.
"Selama pinjaman dari lembaga milik negara dan transfer pusat lebih mudah diakses, daerah tidak punya alasan menempuh proses emisi yang lebih panjang, lebih mahal, dan menuntut keterbukaan informasi berkala," jelas CORE Indonesia.
Berdasarkan pengalaman Brasil, China, India, Amerika Serikat, dan Vietnam, CORE Indonesia merekomendasikan agar pemerintah Indonesia memperkuat prinsip no-bailout rule sejak awal penerapan obligasi daerah.
Pengawasan terhadap Badan Usaha Milik Daerah (BUMD) juga perlu diperketat agar tidak menjadi jalur utang tidak langsung. Setiap penugasan pembiayaan kepada BUMD perlu tercatat dalam APBD sehingga kewajiban pemerintah daerah dapat dipantau secara transparan.
"Pengalaman Brasil dan China menunjukkan bahwa persepsi jaminan implisit melahirkan moral hazard," pungkas laporan CORE Indonesia.
Chrisna Chanis Cara
Editor