
Dana Darurat jadi Momok Anak Muda, Ini Cara Sisihkannya
- Kebiasaan menabung anak muda Indonesia mencapai 92%, tetapi hanya 27% memiliki dana darurat. Kenali pentingnya dana darurat dan cara membangunnya.
Muhammad Imam Hatami
Author
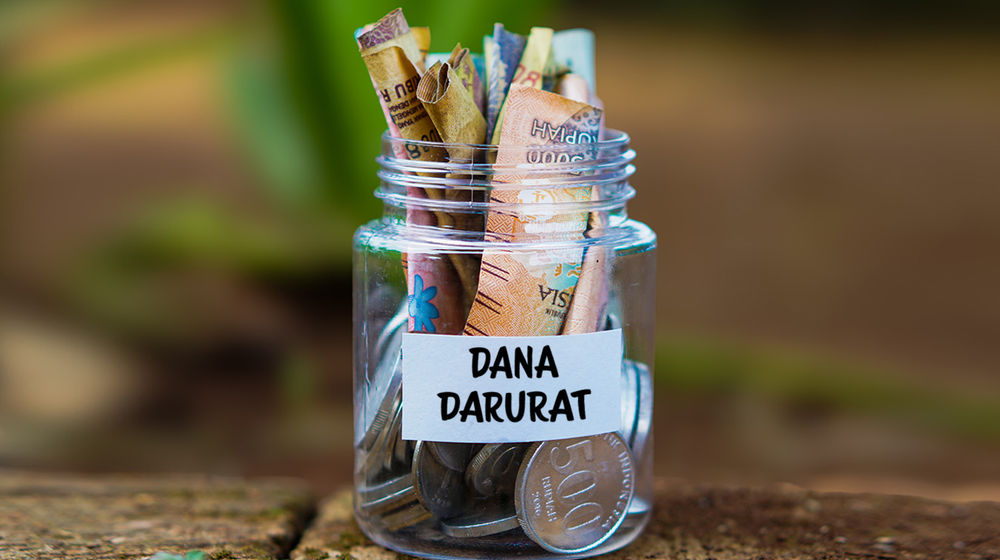
JAKARTA, TRENASIA.ID – Penelitian Financial Fitness Index (FFI) 2026 yang dilakukan PT Bank OCBC NISP Tbk (OCBC) bersama NielsenIQ (NIQ) Indonesia menunjukkan sebanyak 92% anak muda rutin menyisihkan sebagian penghasilannya untuk ditabung. Angka tersebut meningkat dibandingkan 2025 yang berada di level 89%.
Di sisi lain, hanya 27% responden yang memiliki dana darurat. Artinya, kebiasaan menyimpan uang sudah semakin terbentuk, tetapi belum seluruhnya diarahkan menjadi perlindungan finansial ketika terjadi kondisi tidak terduga.
FFI 2026 juga mencatat 80% responden belum melakukan pencatatan keuangan, sementara 55% merasa perencanaan finansial yang dilakukan saat ini akan membawa mereka menuju kesuksesan finansial pada masa depan. Kondisi tersebut menunjukkan adanya jarak antara kesadaran finansial dengan penerapannya dalam kehidupan sehari-hari.
Skor kesehatan finansial anak muda dalam FFI 2026 juga turun menjadi 39,64, dari 40,60 pada 2025. Riset tersebut melibatkan masyarakat berusia 25–35 tahun di Jabodetabek, Surabaya, Medan, Bandung, dan Makassar, dengan penghasilan di atas Rp5 juta serta memiliki rekening bank.
Baca juga : Galeri Foto: OCBC Luncurkan Financial Fitness Index 2026
Director Strategic Analytics & Insight NielsenIQ Indonesia Inggit Primadevi mengatakan peningkatan kebiasaan menabung menjadi salah satu perkembangan positif dalam kondisi ekonomi yang penuh ketidakpastian.
Menurut dia, semakin banyak masyarakat mulai mempersiapkan kebutuhan masa depan, termasuk dana darurat. Namun, kebiasaan tersebut masih perlu diterjemahkan menjadi pengelolaan keuangan yang lebih terstruktur.
“Kita juga melihat semakin banyak masyarakat yang mulai membangun kebiasaan menabung dan mempersiapkan masa depan. Ini menunjukkan adanya awareness yang berkembang dan menjadi modal penting untuk menghadapi tantangan finansial ke depannya,” ujar Inggit.
Menabung Saja Belum Cukup
Menabung dan memiliki dana darurat sebenarnya memiliki fungsi berbeda. Tabungan dapat digunakan untuk berbagai tujuan, seperti membeli barang, liburan, pendidikan, uang muka rumah, atau kebutuhan jangka panjang. Sementara itu, dana darurat secara khusus disiapkan untuk menghadapi pengeluaran yang tidak direncanakan atau kehilangan sumber pendapatan.
Perbedaan tersebut menjadi penting bagi anak muda yang baru memasuki dunia kerja. Kehilangan pekerjaan, kendaraan rusak, biaya kesehatan, kebutuhan keluarga, atau penurunan pendapatan dapat terjadi sewaktu-waktu.
Tanpa dana darurat, pengeluaran tersebut berpotensi mengambil uang yang sebelumnya dialokasikan untuk kebutuhan lain. Jika tabungan tidak mencukupi, pilihan berikutnya dapat berupa penggunaan kartu kredit, pinjaman, atau paylater.
Karena itu, dana darurat berfungsi sebagai bantalan agar persoalan finansial yang sifatnya sementara tidak langsung mengganggu seluruh rencana keuangan.
Temuan FFI 2026 juga memperlihatkan hubungan antara dana darurat dan kesiapan mengembangkan aset. Responden yang sudah memiliki dana darurat tercatat memiliki investasi kompleks sebesar 9%, lebih tinggi dibandingkan kelompok yang belum memiliki dana darurat sebesar 4%.
Dengan kata lain, dana darurat bukan hanya berfungsi sebagai uang cadangan. Keberadaannya dapat memberikan ruang bagi seseorang untuk mulai mengalokasikan sebagian dana ke instrumen investasi setelah kebutuhan perlindungan dasar terpenuhi.
Baca juga : OCBC Rilis FFI 2026, Skor Kesehatan Finansial Anak Muda Turun
Riset Lain Menunjukkan Masalah Serupa
Persoalan minimnya dana darurat tidak hanya terlihat dalam survei di Indonesia. Analisis terhadap komunitas fintech Frich yang memiliki sekitar satu juta pengguna Gen Z menemukan 47% responden Gen Z tidak memiliki dana darurat. Analisis tersebut juga menyoroti tekanan yang dihadapi generasi muda ketika harus membagi pendapatan antara kebutuhan saat ini dan target keuangan masa depan.
Sementara itu, survei Motley Fool Money 2026 Financial Stress, Anxiety, and Mental Health Survey menemukan 56% Gen Z dan 50% milenial tidak memiliki tabungan yang cukup untuk menutup pengeluaran selama satu bulan apabila pendapatan berhenti.
Data tersebut memang berasal dari Amerika Serikat sehingga tidak dapat disamakan langsung dengan kondisi anak muda Indonesia. Namun, keduanya menunjukkan persoalan yang sama, yakni kesulitan membangun bantalan keuangan ketika biaya hidup dan ketidakpastian pendapatan meningkat.
Bankrate juga mencatat kerentanan kelompok muda terhadap kondisi darurat finansial. Dalam salah satu surveinya, 18% Gen Z tidak memiliki dana darurat, sehingga menghadapi risiko ketika terjadi kehilangan pekerjaan atau pengeluaran tidak terduga.
Cara Menyisihkan Dana Darurat untuk Anak Muda
Membangun dana darurat tidak harus dimulai dengan nominal besar. Yang lebih penting adalah membuat target dan sistem yang dapat dilakukan secara konsisten.
1. Hitung kebutuhan bulanan
Langkah pertama adalah mengetahui berapa biaya yang benar-benar diperlukan untuk bertahan hidup setiap bulan. Hitung kebutuhan seperti tempat tinggal, makanan, transportasi, listrik, komunikasi, cicilan wajib dan kebutuhan pokok lainnya.
Setelah mengetahui angka tersebut, target dana darurat dapat dibuat secara bertahap.
2. Mulai dari target kecil
Target tiga hingga enam kali pengeluaran bulanan sering digunakan sebagai acuan untuk dana darurat. Namun, bagi seseorang yang belum memiliki tabungan sama sekali, target tersebut tidak perlu dicapai sekaligus.
Target awal bisa dibuat lebih kecil, misalnya Rp1 juta, Rp3 juta, kemudian dinaikkan secara bertahap sampai mencapai beberapa bulan kebutuhan hidup.
Baca juga : Mana Lebih Untung Sekarang, Investasi Emas atau Dolar?
3. Sisihkan setelah menerima gaji
Jangan menunggu uang tersisa pada akhir bulan. Sebaliknya, tentukan nominal tertentu begitu pendapatan diterima.
Misalnya, seseorang berpenghasilan Rp5 juta dan mampu menyisihkan 10%, maka Rp500 ribu dapat langsung dipindahkan ke rekening khusus dana darurat. Jika dilakukan secara konsisten, nominal tersebut akan mencapai Rp6 juta dalam satu tahun sebelum memperhitungkan bunga atau imbal hasil.
4. Pisahkan rekening
Dana darurat sebaiknya tidak bercampur dengan rekening yang digunakan untuk transaksi sehari-hari. Rekening terpisah membuat batas antara uang untuk kebutuhan rutin dan uang untuk kondisi darurat menjadi lebih jelas.
OCBC juga menekankan bahwa menabung sebaiknya tidak selalu ditempatkan sebagai sisa uang setelah seluruh pengeluaran dilakukan. Kebiasaan menyisihkan uang secara rutin dapat membantu membangun cadangan secara bertahap.
5. Gunakan otomatisasi
Transfer otomatis setelah gajian dapat mengurangi ketergantungan pada disiplin setiap bulan. Begitu pendapatan masuk, sebagian langsung dipindahkan ke rekening dana darurat.
6. Tempatkan di instrumen yang mudah dicairkan
Karena tujuan utamanya adalah menghadapi keadaan mendesak, dana darurat perlu ditempatkan pada instrumen yang relatif likuid dan sesuai dengan kebutuhan pemiliknya. Tabungan dan instrumen berisiko rendah dapat dipertimbangkan, dengan tetap memperhatikan akses pencairan dan risiko masing-masing produk.
7. Gunakan bonus dan pendapatan tambahan
Bonus, THR, pekerjaan sampingan atau pendapatan tidak rutin dapat menjadi akselerator. Sebagian pendapatan tambahan dapat langsung diarahkan untuk mengejar target dana darurat sebelum digunakan untuk kebutuhan konsumtif.
Muhammad Imam Hatami
Editor