
Ueno Bank Paraguay Kolaps, Ini 4 Pelajaran Penting bagi Perbankan RI
- Ueno Bank Paraguay kolaps setelah regulator menemukan masalah modal dan kredit afiliasi. Simak empat pelajaran penting bagi industri perbankan Indonesia.
Muhammad Imam Hatami
Author
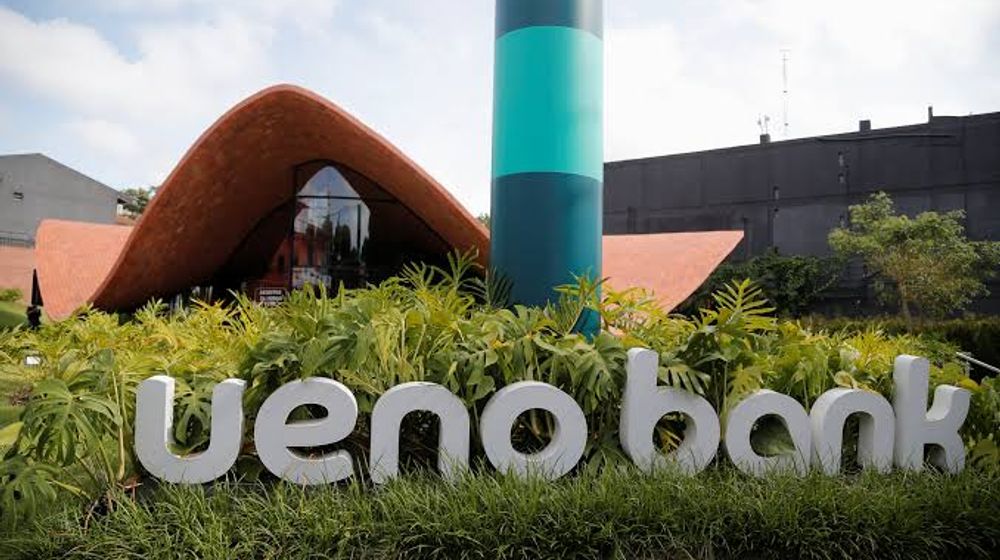
JAKARTA, TRENASIA.ID – Kolapsnya Ueno Bank di Paraguay pada awal November 2026 menjadi peringatan bagi industri perbankan global.
Bank digital yang memiliki hampir 3 juta nasabah atau sekitar 60% populasi dewasa negara tersebut harus masuk proses resolusi setelah regulator menemukan masalah serius pada kecukupan modal dan penyaluran kredit kepada perusahaan terafiliasi.
Kegagalan tersebut tidak hanya membuat jutaan nasabah kehilangan akses sementara terhadap rekening dan simpanan mereka. Krisis perbankan itu juga berkembang menjadi persoalan politik nasional hingga berujung pada pemakzulan Presiden Paraguay Santiago Peña.
Mengutip laporan Reuters pada 8 November 2026, Ueno Bank sebelumnya dikenal sebagai salah satu kisah pertumbuhan layanan keuangan digital di Paraguay. Dalam waktu relatif singkat, bank tersebut berhasil menjangkau hampir separuh masyarakat dewasa di negara Amerika Selatan itu.
Namun, pertumbuhan jumlah nasabah tidak diikuti dengan fondasi keuangan yang memadai. Bank Sentral Paraguay mengambil alih penanganan Ueno setelah menemukan rasio solvabilitasnya jatuh hingga kurang dari separuh batas minimum yang diwajibkan.
Pemeriksaan regulator juga menemukan dugaan penyaluran kredit berlebihan kepada perusahaan yang memiliki hubungan dengan pemilik bank, serta pencatatan biaya sebagai aset yang dinilai tidak semestinya. Akibatnya, posisi permodalan Ueno dinyatakan tidak lagi memenuhi persyaratan.
Baca juga : Permudah Transaksi Jasa Pelabuhan, Bank Mandiri Optimalkan Kopra Port Solutions
Kasus ini menjadi perhatian karena memperlihatkan bahwa pertumbuhan bank digital tidak otomatis mencerminkan kesehatan keuangan. Di balik aplikasi yang mudah digunakan dan jumlah nasabah yang besar, kualitas aset, tata kelola, serta pengawasan tetap menjadi penentu keberlanjutan sebuah bank.
Bagi Indonesia, yang tengah mengembangkan ekosistem perbankan digital dan menghadapi penyaluran kredit korporasi bernilai besar, kasus Ueno Bank menyimpan sejumlah pelajaran penting.
Persoalan Ueno Bank tidak berhenti pada kegagalan pengelolaan keuangan. Hubungan antara pemilik bank dan sejumlah pejabat negara ikut menjadi sorotan dalam penyelidikan.
Presiden Santiago Peña diketahui pernah memiliki saham di perusahaan induk Ueno hingga Maret 2025. Ia juga menunjuk Carlos Carvallo, mantan pimpinan Ueno, untuk memimpin bank sentral Paraguay.
Setelah persoalan Ueno terungkap, Carvallo mengundurkan diri. Jaksa kemudian menyelidiki dugaan konflik kepentingan, pengawasan regulator, serta penempatan dana publik di bank tersebut.
Sejumlah dana pemerintah dan dana pensiun negara diketahui tersimpan di Ueno. Reuters melaporkan bahwa kasus tersebut memicu penyelidikan terhadap dugaan penyaluran dana publik yang melampaui batas ketentuan.
Peña akhirnya kehilangan jabatannya setelah krisis politik berkembang menjadi proses pemakzulan di parlemen. Mantan presiden tersebut juga menghadapi dakwaan terkait dugaan penyalahgunaan kepercayaan dan penggunaan jabatan untuk kepentingan pribadi. Ia membantah melakukan pelanggaran.
Pada 9 November 2026, Reuters melaporkan penyelidikan diperluas dengan penggeledahan terhadap unit perusahaan terkait Ueno. Pemerintah baru Paraguay juga telah menunjuk kepala bank sentral yang baru setelah Carvallo mundur.
Baca juga : Layanan Berkualitas Jasa Ekspedisi dan Pengantaran Paket
Pelajaran Kolapsnya Ueno Bank bagi Perbankan Indonesia
Kasus Ueno Bank relevan bagi Indonesia karena industri perbankan nasional tengah menghadapi perubahan teknologi, pertumbuhan bank digital, serta peningkatan kebutuhan pembiayaan korporasi. Setidaknya terdapat empat pelajaran yang dapat dicermati.
1. Pertumbuhan Bank Digital Harus Diimbangi Kualitas Tata Kelola
Ueno Bank menunjukkan bahwa pertumbuhan jumlah nasabah tidak selalu sejalan dengan kekuatan fundamental perusahaan. Bank tersebut berhasil menjangkau jutaan pengguna, tetapi menghadapi persoalan serius dalam pengelolaan risiko kredit dan kecukupan modal.
Kondisi ini menjadi pengingat bagi bank digital di Indonesia yang berlomba memperluas basis nasabah melalui berbagai promosi, bunga simpanan, dan kemudahan transaksi.
Pertumbuhan bisnis perlu diikuti peningkatan kapasitas manajemen risiko, pengawasan internal, kualitas penyaluran kredit, dan kecukupan modal. Bank tidak cukup hanya mengandalkan teknologi untuk menarik nasabah, tetapi juga harus memastikan kegiatan intermediasi berjalan secara sehat.
Otoritas Jasa Keuangan (OJK) memiliki peran penting untuk memastikan ekspansi perbankan tidak mengorbankan prinsip kehati-hatian. Pertumbuhan aset dan nasabah harus berjalan seiring dengan kualitas kredit serta ketahanan permodalan.
2. Independensi Regulator Menjadi Pertahanan Sistem Keuangan
Kasus Ueno juga memperlihatkan pentingnya independensi lembaga pengawas. Penunjukan mantan pimpinan Ueno untuk memimpin bank sentral Paraguay menjadi salah satu persoalan yang disorot dalam penyelidikan.
Hubungan tersebut memunculkan pertanyaan mengenai potensi konflik kepentingan dalam pengawasan bank yang memiliki keterkaitan dengan pejabat negara.
Bagi Indonesia, independensi OJK dan Bank Indonesia (BI) merupakan bagian penting dari arsitektur pengawasan sistem keuangan. Pengawasan harus berjalan berdasarkan ketentuan dan penilaian profesional, bukan kedekatan antara pemilik bank, debitur, regulator, maupun pejabat politik.
3. Kredit kepada Perusahaan Terafiliasi dan Pembiayaan Korporasi Jumbo Perlu Dicermati
Salah satu akar persoalan Ueno adalah penyaluran kredit kepada perusahaan yang memiliki hubungan dengan pemilik bank. Praktik tersebut menjadi berisiko ketika pemberian pinjaman tidak didukung analisis kemampuan membayar, agunan memadai, dan pengawasan independen.
Dalam konteks Indonesia, perhatian terhadap risiko konsentrasi kredit juga relevan ketika bank menyalurkan pembiayaan dalam jumlah besar kepada kelompok usaha tertentu.
Salah satu contoh yang menjadi perhatian pasar adalah fasilitas kredit Bank Mandiri kepada PT Jhonlin Baratama, perusahaan yang terafiliasi dengan pengusaha Andi Syamsuddin Arsyad atau Haji Isam.
Baca juga : Rupiah Menguat, Meredanya Konflik Iran Tekan Dolar AS
Berdasarkan penjelasan Bank Mandiri kepada Bursa Efek Indonesia (BEI) pada 26 Oktober 2026, fasilitas kredit tersebut memiliki plafon Rp40 triliun. Dari jumlah tersebut, sekitar Rp17 triliun telah digunakan.
Bank Mandiri menyatakan pembiayaan tersebut ditujukan untuk belanja modal dan kebutuhan pengembangan usaha Grup Jhonlin di sektor batu bara beserta bisnis penunjangnya. Perseroan juga menyebut pemberian kredit telah mempertimbangkan prospek usaha, kinerja keuangan, kemampuan membayar debitur, serta kecukupan agunan.
Kredit tersebut turut menjadi perhatian karena pengungkapannya berlangsung berdekatan dengan transaksi akuisisi sekitar 30,25% saham PT Bayan Resources Tbk (BYAN) oleh Jhonlin Baratama pada Oktober 2026.
Meski demikian, belum terdapat bukti yang memastikan fasilitas kredit Bank Mandiri tersebut digunakan untuk membiayai akuisisi saham Bayan. Bank Mandiri juga menyatakan pembiayaan ditujukan untuk pengembangan usaha, bukan perdagangan saham.
Karena itu, kedua transaksi tersebut perlu dipisahkan dalam pemberitaan. Namun, kasus ini tetap relevan untuk mengingatkan pentingnya penilaian risiko kredit korporasi jumbo, terutama terkait konsentrasi eksposur, hubungan antarperusahaan, sumber pembayaran, dan kualitas agunan.
Bank perlu memastikan bahwa keputusan pembiayaan didasarkan pada kemampuan debitur menghasilkan arus kas, bukan semata-mata besarnya aset atau hubungan bisnis dalam satu kelompok usaha.
4. Perlindungan Nasabah Menentukan Kepercayaan terhadap Perbankan
Kolapsnya Ueno Bank juga memperlihatkan besarnya dampak kegagalan bank terhadap masyarakat. Jutaan nasabah kehilangan akses sementara terhadap simpanan mereka, sementara sejumlah penerima pensiun dan pekerja ikut terdampak.
Dalam sistem keuangan, kepercayaan masyarakat merupakan modal penting bagi keberlangsungan perbankan. Ketika nasabah meragukan keamanan simpanan, kepanikan dapat menyebar dan mendorong penarikan dana secara besar-besaran.
Indonesia memiliki Lembaga Penjamin Simpanan (LPS) yang menjamin simpanan nasabah hingga Rp2 miliar per nasabah per bank, sepanjang memenuhi persyaratan penjaminan. Perlindungan tersebut juga berlaku bagi simpanan di bank digital yang menjadi peserta penjaminan.
Namun, keberadaan penjaminan simpanan perlu didukung mekanisme penanganan bank bermasalah yang cepat, transparan, dan terukur. Nasabah perlu memperoleh informasi yang jelas mengenai status simpanan, proses pembayaran klaim, serta langkah penyelesaian ketika bank mengalami kegagalan.
Pengalaman Paraguay menunjukkan bahwa persoalan akses dana dapat langsung mengganggu aktivitas ekonomi masyarakat. Karena itu, perlindungan nasabah tidak boleh hanya menjadi bagian dari penyelesaian setelah bank gagal, tetapi harus menjadi perhatian sejak tahap pengawasan dan pengelolaan risiko.
Muhammad Imam Hatami
Editor