
Menilik Persaingan Bisnis Maskapai Penerbangan Indonesia
- Peta bisnis maskapai Indonesia masih didominasi Lion Air Group dan Garuda Indonesia Group. Simak pangsa pasar, strategi, dan pemain lainnya.
Muhammad Imam Hatami
Author
JAKARTA, TRENASIA.ID – Peta bisnis maskapai penerbangan Indonesia masih didominasi beberapa maskapai. Lion Air Group dan Garuda Indonesia Group menjadi dua kelompok terbesar dalam penerbangan domestik.
Sementara sejumlah maskapai lain seperti Indonesia AirAsia, Sriwijaya Air, Pelita Air, TransNusa, dan BBN Airlines berupaya mengambil ruang di pasar yang tersisa.
Data pangsa pasar yang paling eksplisit dari Indonesia National Air Carriers Association (INACA), menunjukkan Lion Air Group menguasai sekitar 62% pasar domestik, sedangkan Garuda Indonesia bersama Citilink sekitar 27%.
Artinya, dua kelompok tersebut secara gabungan menguasai sekitar 89% pasar penerbangan domestik berdasarkan ukuran yang digunakan INACA.
Statistik resmi BPS yang lebih baru menunjukkan skala pasar penerbangan domestik tetap besar, dengan 59,8 juta penumpang domestik sepanjang 2025, turun 5,82% dibandingkan 2024.
Dengan demikian, persaingan industri penerbangan Indonesia saat ini bukan sekadar pertarungan antar-maskapai, tetapi juga pertarungan antar kelompok usaha, jaringan rute, kapasitas armada, segmen layanan, dan efisiensi biaya.
Baca juga : Data dan Insight Harga Emas Antam Hari Ini 30 September 2026
Lion Air Group
Lion Air Group menjadi kelompok dengan jaringan bisnis penerbangan paling luas di pasar domestik. Grup ini menaungi sejumlah merek, antara lain Lion Air, Batik Air, Wings Air, dan Super Air Jet. Keempatnya memiliki positioning yang berbeda sehingga grup dapat menjangkau berbagai segmen penumpang.
Lion Air menjadi salah satu tulang punggung penerbangan berbiaya rendah atau low-cost carrier (LCC), khususnya untuk rute domestik dengan permintaan tinggi.
Sementara itu, Batik Air bermain pada segmen layanan yang lebih tinggi dibandingkan LCC, termasuk melayani rute internasional. Wings Air memiliki peran penting dalam konektivitas regional dan rute dengan permintaan lebih kecil, termasuk kota-kota yang tidak selalu menjadi tujuan utama maskapai berbadan besar.
Adapun Super Air Jet memperkuat posisi grup di segmen LCC dengan menyasar konsumen yang sensitif terhadap harga dan perjalanan antarkota.
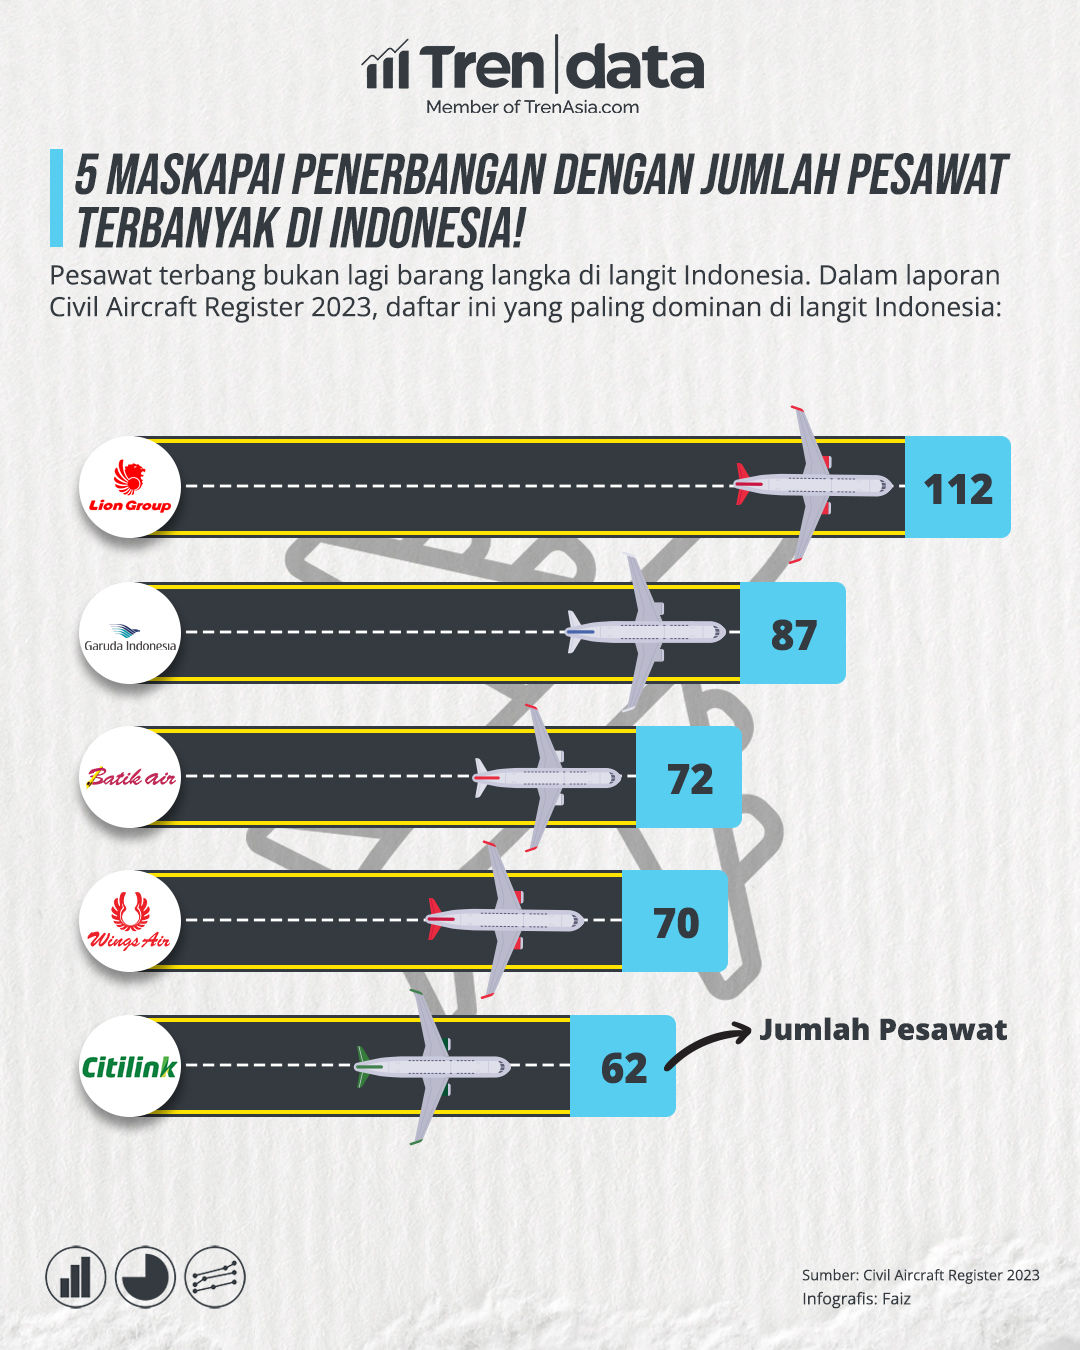
Struktur multi-merek tersebut menjadi salah satu karakter penting Lion Air Group. Ketimbang mengandalkan satu merek untuk seluruh pasar, grup tersebut dapat membagi segmen berdasarkan harga, layanan, jenis pesawat, serta karakter rute.
INACA pada 2024 menyebut Lion Air Group menguasai sekitar 62% pangsa pasar penerbangan domestik, jauh di atas kelompok maskapai lainnya.
Data penelitian pasar yang menggunakan periode berbeda juga menunjukkan dominasi serupa. SimInvest Research pada awal 2024, misalnya, mencatat berdasarkan kapasitas kursi domestik, Lion Air Group dan Garuda Indonesia Group secara bersama-sama menyumbang sekitar 90% kapasitas kursi yang tersedia, dengan Lion Group sekitar 55% dan Garuda Group sekitar 35%.
Baca juga : Emiten Emas HRTA-ANTM Kompak Naik di Pembukaan LQ45
Garuda Indonesia Group
Di sisi lain terdapat Garuda Indonesia Group, yang selama ini mengandalkan dua merek utama, yakni Garuda Indonesia dan Citilink Indonesia.
Garuda Indonesia beroperasi sebagai full-service carrier (FSC), dengan penekanan pada layanan, jaringan penerbangan, serta segmen penumpang yang membutuhkan layanan lebih lengkap.
Sementara itu, Citilink bergerak pada segmen LCC dan menjadi instrumen penting bagi Garuda Group untuk masuk ke pasar penumpang yang lebih sensitif terhadap harga.
Menurut data INACA yang dikutip pada November 2024, Garuda Indonesia dan Citilink memiliki pangsa pasar gabungan sekitar 27%.
Posisi tersebut membuat persaingan Lion Air Group dan Garuda Indonesia Group memiliki karakter berbeda. Lion mempunyai keunggulan melalui jaringan multi-merek dan skala besar, sedangkan Garuda Group mempunyai kombinasi antara layanan penuh melalui Garuda Indonesia dan segmen biaya rendah melalui Citilink.
Salah satu perubahan terbesar dalam peta bisnis maskapai Indonesia datang dari sektor BUMN.
Danantara Indonesia dan BP BUMN pada Juli 2026 mendorong konsolidasi Pelita Air ke dalam Garuda Indonesia Group. Kepala BP BUMN sekaligus COO Danantara Dony Oskaria menyatakan Garuda Indonesia akan menjadi holding maskapai, sedangkan Pelita Air menjadi bagian dari Garuda Indonesia.
Konsolidasi tersebut sebelumnya telah masuk dalam agenda pembentukan holding maskapai BUMN yang mencakup Garuda Indonesia, Citilink, dan Pelita Air.
Pada Februari 2026, Danantara menargetkan pembentukan holding tersebut selesai pada semester I 2026. Saat itu, skema finalnya masih dikaji, termasuk kemungkinan merger atau bentuk aliansi operasional.
Perkembangan Juli 2026 kemudian memperjelas arah konsolidasi, Garuda Indonesia diposisikan sebagai holding maskapai BUMN dan Pelita Air menjadi bagian dari grup tersebut.
Bagi industri, perubahan ini penting karena Pelita Air sebelumnya berada di bawah Pertamina. Dengan masuknya Pelita Air ke dalam Garuda Group, kapasitas dan jaringan maskapai pelat merah akan semakin terkonsolidasi.
Danantara juga mendorong integrasi layanan, mulai dari sistem penjualan tiket, lounge, pengalaman kabin, layanan awak pesawat, katering, program loyalitas hingga pengembangan sumber daya manusia.
Baca juga : Rincian Subsidi Energi 2027, Pengaruhi Harga BBM dan LPG
Pemain Lain Masih Memiliki Ruang
Dominasi dua grup besar tidak berarti maskapai lain kehilangan seluruh ruang kompetisi. Indonesia AirAsia tetap memiliki posisi terutama pada pasar penerbangan internasional dan rute-rute yang terhubung dengan jaringan AirAsia di kawasan Asia Tenggara.
Sementara itu, Sriwijaya Air Group masih menjadi salah satu pemain domestik yang memiliki sejarah panjang di pasar Indonesia.
Ada pula TransNusa yang mengembangkan bisnis melalui rute domestik sekaligus internasional, serta BBN Airlines Indonesia, pemain yang masuk ke pasar Indonesia pada 2024 sebagai bagian dari Avia Solutions Group. Namun, skala pemain tersebut masih jauh lebih kecil dibandingkan dua kelompok utama.
Data yang dikutip dari berbagai sumber untuk 2023 menunjukkan Lion Air Group menguasai sekitar 64,6% dan Garuda Indonesia Group sekitar 26,5%, sedangkan Indonesia AirAsia sekitar 3,05%, Sriwijaya Group 2,13%, Pelita Air 2%, dan TransNusa 1,18%.
Besarnya dominasi pemain lama tidak hanya berkaitan dengan jumlah pesawat. Bisnis penerbangan membutuhkan modal besar, jaringan rute, slot bandara, fasilitas perawatan, tenaga kerja terlatih, sistem reservasi, serta kemampuan mengelola utilisasi armada.
Maskapai baru juga harus menghadapi biaya yang sangat sensitif terhadap perubahan harga bahan bakar dan nilai tukar. INACA dalam laporan akhir tahun 2025 bahkan menggambarkan kondisi industri penerbangan nasional masih menghadapi tekanan.
Sepanjang Januari-September 2025, jumlah penumpang domestik tercatat 46,7 juta atau baru sekitar 71% dibandingkan periode 2024. INACA memperkirakan jumlah penumpang domestik sepanjang 2025 sekitar 61,2 juta atau masih di bawah capaian 2024.
Chrisna Chanis Cara
Editor