
Kenapa Aturan Baru ARB Bisa Picu Ketimpangan Harga?
- Perubahan ARB menjadi 7% dinilai dapat meredam tekanan jual saham. Namun, kebijakan ini belum mengatasi persoalan fundamental pasar modal Indonesia.
Chrisna Chanis Cara
Author
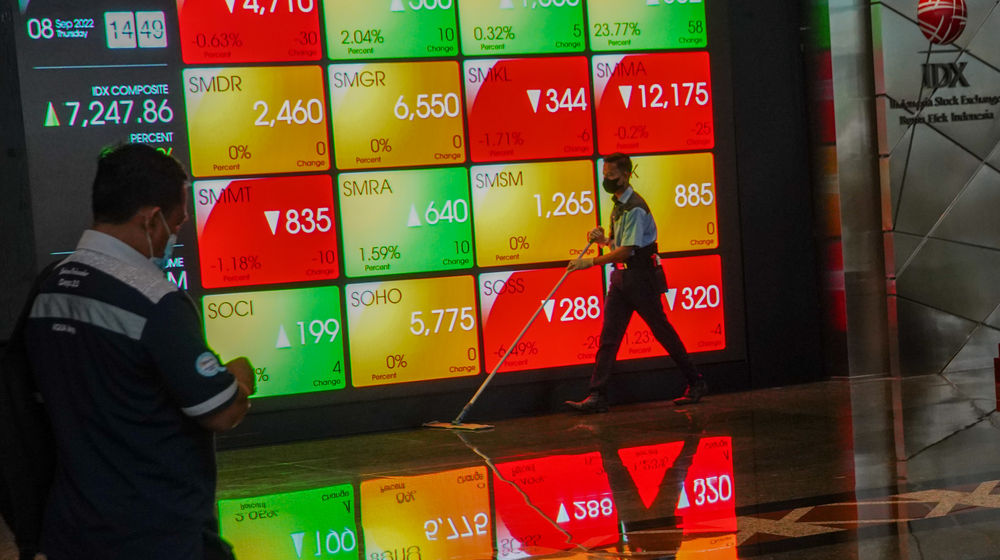
JAKARTA, TRENASIA.ID – Perubahan batas Auto Rejection Bawah (ARB) menjadi 7% mulai Senin, 19 Oktober 2026, berpotensi mengubah pola spekulasi investor di pasar saham Indonesia. Kebijakan Bursa Efek Indonesia (BEI) tersebut membatasi penurunan harga saham harian, tetapi di sisi lain menciptakan ketimpangan dengan batas Auto Rejection Atas (ARA), terutama pada saham berharga rendah.
Ketimpangan tersebut membuat potensi kenaikan harga saham dalam satu hari terlihat jauh lebih besar dibandingkan dengan batas penurunannya. Kondisi ini berpotensi menarik minat investor ritel yang memburu keuntungan jangka pendek, termasuk pada saham berkapitalisasi kecil yang pergerakan harganya cenderung lebih fluktuatif.
Namun, batas ARB yang lebih rendah tidak serta-merta membuat investasi saham menjadi lebih aman. Saham yang terus mengalami tekanan jual tetap berisiko terkunci pada batas penurunan harian selama beberapa hari berturut-turut. Dalam kondisi tersebut, investor dapat mengalami kerugian kumulatif sekaligus kesulitan menjual saham karena minimnya permintaan.
Baca juga : Efek MSCI, BEI Pangkas Batas Penurunan Saham jadi 7 Persen
ARB 7% dan ARA 35% Ciptakan Ketimpangan Potensi Pergerakan Harga
ARB merupakan batas maksimum penurunan harga saham dalam satu hari perdagangan, sedangkan ARA adalah batas maksimum kenaikan harga saham dalam periode yang sama. Kedua mekanisme tersebut digunakan untuk membatasi pergerakan harga ekstrem di Bursa Efek Indonesia.
Melalui perubahan yang berlaku pada 19 Oktober 2026, batas ARB ditetapkan sebesar 7% untuk saham dengan harga di atas Rp10. Sementara itu, batas ARA tetap mengikuti ketentuan berdasarkan kelompok harga saham.
Pada saham berharga Rp11 hingga Rp200, batas ARA mencapai 35%. Untuk kelompok harga Rp200 hingga Rp5.000, batas ARA sebesar 25%, sedangkan saham dengan harga di atas Rp5.000 memiliki batas ARA 20%. Penerapan batas untuk saham yang tepat berada pada harga Rp200 perlu mengacu pada ketentuan teknis resmi BEI yang berlaku.
Dengan struktur tersebut, saham pada kelompok harga rendah memiliki ruang kenaikan harian yang secara persentase lima kali lebih besar daripada batas penurunannya. Perbedaan ini dapat memengaruhi persepsi investor terhadap peluang keuntungan dan risiko perdagangan.
Sebagai ilustrasi, apabila suatu saham berada pada harga Rp100 dan batas pergerakan dihitung secara sederhana menggunakan persentase tersebut, kenaikan 35% setara dengan Rp35. Sementara itu, penurunan 7% setara dengan Rp7. Ilustrasi ini belum memperhitungkan ketentuan fraksi harga, pembulatan harga, dan mekanisme perdagangan BEI.
Perbedaan batas tersebut tidak berarti peluang memperoleh keuntungan menjadi lima kali lebih besar daripada peluang mengalami kerugian. ARA dan ARB hanya menentukan batas pergerakan harga harian, bukan probabilitas arah harga saham ataupun besarnya risiko investasi secara keseluruhan.
Baca juga : Saham LQ45 Kompak Anjlok di Pembukaan Pasar, Indeks Turun 5,45 Persen
Mengapa ARB 7% Bisa Menarik Minat Pemburu Saham Gorengan?
Saham yang kerap disebut saham gorengan umumnya merujuk pada saham yang pergerakan harganya sangat fluktuatif, memiliki likuiditas terbatas, atau mengalami kenaikan dan penurunan tajam yang tidak selalu sejalan dengan perubahan fundamental perusahaan. Istilah ini bersifat populer dan tidak otomatis berarti setiap saham berharga rendah mengalami manipulasi harga.
Dalam kondisi ARB 7%, saham dengan batas ARA 35% dapat terlihat menarik bagi pelaku perdagangan jangka pendek. Ruang kenaikan harian yang relatif lebar dapat memunculkan ekspektasi keuntungan cepat, khususnya ketika suatu saham sedang ramai diperbincangkan dan mengalami lonjakan volume transaksi.
Ketimpangan batas ARA dan ARB juga berpotensi menimbulkan persepsi bahwa risiko penurunan telah mengecil secara signifikan. Padahal, investor perlu membedakan antara batas penurunan dalam satu hari dan potensi kerugian selama beberapa hari perdagangan.
Misalnya, saham yang mengalami penurunan 7% selama tiga hari berturut-turut tidak akan turun 21% secara tepat karena setiap penurunan dihitung dari harga terakhir. Dengan asumsi penurunan 7% terjadi setiap hari, nilai investasi Rp10 juta secara matematis akan menyusut menjadi sekitar Rp8,04 juta setelah tiga hari, atau turun sekitar 19,56%.
Apabila tekanan jual berlanjut, kerugian dapat bertambah meskipun batas penurunan harian tetap 7%. Risiko ini semakin besar apabila saham memiliki likuiditas rendah dan tidak tersedia pembeli yang cukup untuk menyerap penjualan investor.
Investor juga perlu memperhitungkan risiko kesulitan keluar dari posisi. Ketika saham menyentuh ARB dan antrean jual menumpuk, investor yang ingin menjual belum tentu mendapatkan transaksi. Dengan demikian, batas penurunan harga tidak menjamin investor dapat menjual saham pada harga yang diinginkan.
Perubahan batas ARB menjadi 7% perlu dilihat dalam konteks tekanan pasar dan sentimen investor, termasuk kekhawatiran terkait kebijakan indeks global MSCI. Ketidakpastian mengenai transparansi struktur kepemilikan saham dan penghitungan free float dapat memengaruhi persepsi investor terhadap kualitas serta aksesibilitas pasar modal Indonesia.
Dalam situasi tekanan jual yang tinggi, pembatasan penurunan harga harian dapat memperlambat kecepatan koreksi. Mekanisme tersebut memberikan ruang bagi pelaku pasar untuk mengevaluasi informasi dan menyesuaikan keputusan transaksi.
Meski demikian, pembatasan pergerakan harga tidak secara langsung memperbaiki kondisi fundamental emiten. Kinerja keuangan perusahaan, prospek pertumbuhan bisnis, tata kelola, struktur kepemilikan saham, serta likuiditas pasar tetap menjadi faktor penting yang memengaruhi valuasi.
Apabila sentimen negatif belum pulih, saham masih berpotensi mengalami penurunan berulang pada hari-hari berikutnya. Kondisi ini dikenal sebagai serial auto rejection bawah, yakni situasi ketika saham kembali menyentuh batas penurunan dalam beberapa sesi perdagangan.
Karena itu, efektivitas ARB 7% dalam menjaga stabilitas pasar tidak cukup dinilai dari berkurangnya penurunan harga dalam satu hari. Investor juga perlu melihat perkembangan volume transaksi, kedalaman pasar, nilai transaksi, arus dana asing, serta respons harga saham setelah tekanan jual mereda.
Baca juga : Masih Bergejolak, IHSG Dibuka Ambles ke Level 4.900-an
Kebijakan Sementara Belum Menjawab Persoalan Fundamental
Apabila penerapan ARB 7% memang bersifat sementara hingga 31 Desember 2026, sebagaimana disebutkan dalam informasi kebijakan yang menjadi dasar pembahasan ini, evaluasi selanjutnya akan menjadi bagian penting dalam menilai efektivitas aturan tersebut.
Evaluasi perlu mempertimbangkan apakah pembatasan ARB mampu mengurangi volatilitas ekstrem tanpa mengganggu proses pembentukan harga di pasar. Penilaian juga perlu mencakup dampaknya terhadap likuiditas, antrean jual, perilaku spekulatif, dan kemampuan investor untuk keluar dari posisi ketika terjadi tekanan pasar.
Di sisi lain, persoalan struktural membutuhkan langkah yang berbeda. Transparansi kepemilikan saham, keterbukaan informasi emiten, pengawasan terhadap transaksi tidak wajar, serta kualitas tata kelola pasar menjadi aspek yang tidak dapat diselesaikan hanya melalui perubahan batas pergerakan harga.
Tekanan yang berasal dari ketidakpastian kebijakan indeks global juga memerlukan kepastian informasi dan tindak lanjut regulator. Tanpa perbaikan pada aspek tersebut, pembatasan ARB berisiko hanya mengubah kecepatan penurunan harga tanpa mengatasi penyebab tekanan jual.
Bagi investor ritel, perubahan ARB dan ARA sebaiknya menjadi bahan evaluasi strategi perdagangan, bukan alasan tunggal untuk membeli saham tertentu. Perbedaan batas pergerakan harga harian tidak dapat menggantikan analisis fundamental, penilaian likuiditas, dan pengelolaan risiko.
Investor perlu memeriksa kinerja keuangan emiten, valuasi, keterbukaan informasi, volume transaksi, serta alasan di balik lonjakan harga. Kenaikan harga yang tidak disertai perkembangan fundamental atau informasi material yang memadai perlu disikapi dengan kehati-hatian.
Selain itu, investor perlu menghitung potensi kerugian berdasarkan beberapa skenario, termasuk kemungkinan saham menyentuh ARB berulang kali. Penggunaan dana darurat atau dana kebutuhan sehari-hari untuk mengejar keuntungan jangka pendek dapat memperbesar tekanan keuangan apabila saham sulit dijual.
Investor juga sebaiknya tidak menganggap saham berharga rendah otomatis murah secara valuasi. Harga nominal Rp100 per saham, misalnya, tidak dengan sendirinya menunjukkan bahwa perusahaan memiliki nilai yang lebih rendah atau peluang keuntungan yang lebih tinggi dibandingkan saham berharga ribuan rupiah.
Pada akhirnya, ARB 7% merupakan instrumen pembatasan pergerakan harga harian, bukan jaminan perlindungan modal. Ketimpangan dengan ARA 35% dapat memperbesar daya tarik spekulatif saham tertentu, tetapi juga berpotensi menimbulkan rasa aman yang keliru jika investor hanya berfokus pada batas kerugian satu hari.
Stabilitas pasar yang berkelanjutan tetap membutuhkan transparansi, pengawasan yang efektif, likuiditas yang memadai, serta kepercayaan investor terhadap kualitas pasar modal Indonesia.
Chrisna Chanis Cara
Editor