
Jadi Sorotan, Saham WIFI Pindah Tangan Rp4,06 Triliun
- Transaksi saham WIFI senilai Rp4,06 triliun antara ISB dan SGK tidak menambah kas perusahaan. Simak prospek ekspansi dan risikonya.
Muhammad Imam Hatami
Author
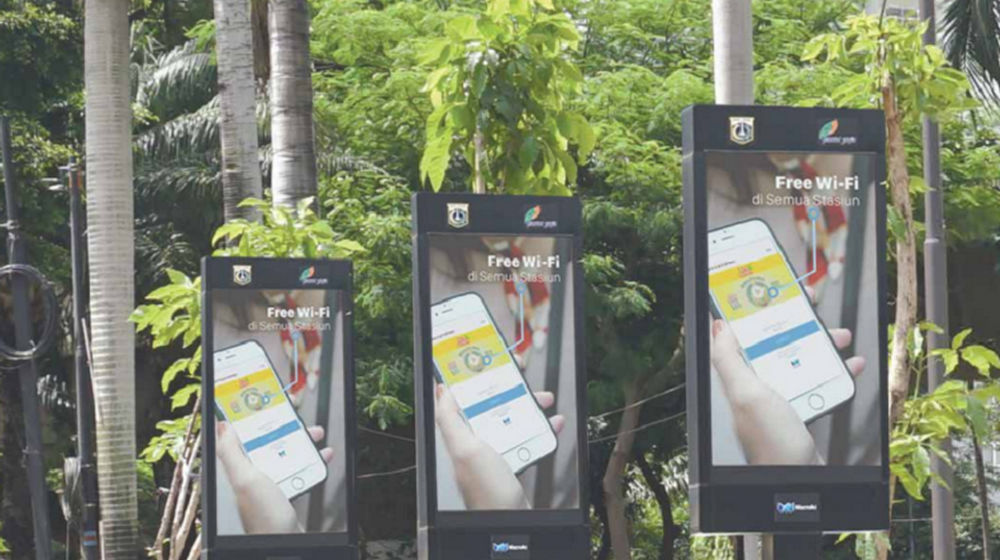
JAKARTA, TRENASIA.ID – Transaksi pengalihan saham PT Solusi Sinergi Digital Tbk (WIFI) senilai Rp4,06 triliun menjadi perhatian investor di tengah prospek ekspansi bisnis internet berkecepatan tinggi. Namun, besarnya nilai transaksi tersebut tidak serta-merta memperkuat kondisi keuangan WIFI karena dana yang dibayarkan pembeli masuk kepada pemegang saham penjual, bukan ke kas perusahaan.
PT Investasi Sukses Bersama (ISB) melepas 1,416 miliar saham WIFI kepada PT Sinergi Graha Kapital (SGK) dengan harga Rp2.870 per saham. Transaksi yang setara dengan 26,667% kepemilikan tersebut dilakukan melalui Pasar Negosiasi Bursa Efek Indonesia (BEI) pada Senin, 19 Oktober 2026.
Pengalihan saham ini mengubah komposisi kepemilikan WIFI, tetapi tidak mengubah pengendalian perusahaan. ISB tetap menjadi pemegang saham terbesar sekaligus pengendali dengan kepemilikan yang turun dari 54,42% menjadi 27,756%. Sementara itu, SGK yang sebelumnya tidak memiliki saham WIFI kini menguasai 26,667% saham perusahaan.
Direktur WIFI Shannedy Ong menjelaskan bahwa transaksi tersebut dilakukan untuk menata struktur permodalan kelompok usaha. Pengalihan saham juga tidak diperkirakan memberikan dampak signifikan terhadap operasional perusahaan.
"Transaksi ini merupakan penataan di tingkat pemegang saham dan tidak berdampak signifikan terhadap kegiatan operasional perseroan, yang tetap berjalan dengan lancar," ujarnya dalam keterangan resmi, Selasa, 20 Oktober 2026.
Di sisi lain, SGK menyatakan bahwa kepemilikan saham WIFI ditujukan untuk investasi jangka panjang.
Baca juga : BRPT, ADMR dan PGEO Ngebut di Penutupan LQ45 Hari Ini
Transaksi Rp4,06 Triliun Bukan Tambahan Modal WIFI
Bagi investor, hal penting yang perlu dibedakan adalah transaksi jual beli saham oleh pemegang saham lama dan aksi korporasi yang secara langsung menghimpun dana untuk perusahaan.
Analis pasar modal Nafan Aji Gusta menjelaskan bahwa dana Rp4,06 triliun dari transaksi tersebut diterima ISB sebagai penjual saham, bukan masuk ke kas WIFI.
Dengan demikian, transaksi ini tidak secara langsung menambah likuiditas perusahaan untuk membiayai pembangunan jaringan, membeli perangkat telekomunikasi, ataupun memperluas jangkauan layanan internet.
Potensi nilai tambah bagi WIFI lebih bergantung pada langkah lanjutan pemegang saham, termasuk kemungkinan dukungan pendanaan dan sinergi bisnis. Tanpa realisasi langkah tersebut, perpindahan kepemilikan saham belum tentu berbanding lurus dengan peningkatan kapasitas ekspansi maupun kinerja keuangan emiten.
Kondisi ini menjadi penting karena bisnis telekomunikasi dan infrastruktur digital membutuhkan investasi besar sebelum menghasilkan pendapatan secara berkelanjutan.
Prospek WIFI tidak hanya ditentukan oleh perubahan struktur pemegang saham, tetapi juga oleh kemampuan perusahaan menangkap pertumbuhan kebutuhan konektivitas internet.
Dua peluang bisnis yang dapat menjadi pendorong pertumbuhan WIFI adalah layanan Fixed Wireless Access (FWA) melalui Internet Rakyat dan pengembangan jaringan Fiber to the Home (FTTH).
Baca juga : OCBC Bidik Nasabah High-Net-Worth Lewat Layanan Premier One
FWA memungkinkan layanan internet rumah disalurkan melalui jaringan nirkabel, sedangkan FTTH mengandalkan jaringan serat optik hingga ke lokasi pelanggan. Kedua pendekatan tersebut dapat menyasar kebutuhan internet berkecepatan tinggi dengan harga yang terjangkau, meskipun karakteristik infrastruktur dan kebutuhan investasinya berbeda.
Peluang pertumbuhan muncul ketika perusahaan mampu memperluas jangkauan layanan, meningkatkan jumlah pelanggan, serta menjaga biaya penyediaan konektivitas tetap efisien.
Namun, pertumbuhan pelanggan saja belum cukup untuk menjamin peningkatan laba. Perusahaan perlu memastikan pendapatan yang dihasilkan mampu menutup biaya operasional, pemeliharaan jaringan, kebutuhan pemasaran, serta beban investasi yang dikeluarkan untuk memperluas layanan.
Jika ekspansi berlangsung lebih cepat daripada kemampuan menghasilkan arus kas, kebutuhan pendanaan dapat meningkat dan menekan fleksibilitas keuangan perusahaan.
Baca juga : Batas ARB Saham Diubah Lagi, Harga Rp11-14 Dibatasi Turun Rp1
Belanja Modal dan Arus Kas Jadi Risiko Utama
Tantangan berikutnya adalah menjaga keseimbangan antara ekspansi jaringan dan profitabilitas. Bisnis broadband membutuhkan belanja modal atau capital expenditure (capex) yang besar, terutama untuk membangun infrastruktur, memperluas cakupan jaringan, serta meningkatkan kapasitas layanan.
Di tengah persaingan tarif internet, WIFI juga harus menjaga harga layanan tetap kompetitif tanpa mengorbankan margin keuntungan.
Apabila perusahaan harus menawarkan tarif rendah untuk menarik pelanggan, pertumbuhan pendapatan belum tentu menghasilkan peningkatan laba dalam proporsi yang sama. Risiko tersebut semakin besar jika biaya operasional dan kebutuhan investasi meningkat bersamaan.
Karena itu, investor perlu mencermati sejumlah indikator keuangan WIFI, antara lain pertumbuhan pendapatan, laba bersih, arus kas operasi, utang, belanja modal, dan margin keuntungan.
Arus kas menjadi indikator penting untuk melihat apakah kegiatan operasional perusahaan mulai mampu membiayai kebutuhan bisnisnya sendiri. Sementara itu, perkembangan utang dan belanja modal dapat memberikan gambaran mengenai besarnya kebutuhan pendanaan untuk mendukung ekspansi berikutnya.
Dengan kata lain, keberhasilan WIFI tidak hanya diukur dari seberapa luas jaringan yang dibangun atau banyaknya pelanggan yang diperoleh, tetapi juga dari kemampuan mengubah pertumbuhan tersebut menjadi keuntungan dan arus kas yang sehat.
Chrisna Chanis Cara
Editor