
Bank Koperasi vs Bank Konvensional, Apa Bedanya?
- Wacana gerakan koperasi mengambil alih kembali KB Bank membuat istilah bank koperasi kembali terdengar. Lantas, apa bedanya bank koperasi dengan bank konvensional?
Chrisna Chanis Cara
Author
JAKARTA, TRENASIA.ID – Wacana gerakan koperasi mengambil alih kembali PT Bank KB Indonesia Tbk atau KB Bank membawa kembali satu istilah yang sebenarnya bukan hal baru dalam sejarah perbankan Indonesia, yakni bank koperasi.
Menteri Koperasi Ferry Juliantono sebelumnya mengatakan KB Bank, yang dahulu didirikan dengan nama Bank Umum Koperasi Indonesia atau Bukopin, berpeluang kembali berada di bawah kendali induk-induk koperasi.
Namun, manajemen KB Bank kemudian menegaskan belum ada perubahan struktur kepemilikan maupun pengendalian bank. KB Kookmin Bank tetap menjadi pemegang saham pengendali.
Terlepas dari apakah rencana tersebut nantinya terealisasi atau tidak, apa sebenarnya bank koperasi? Apa bedanya dengan bank konvensional yang selama ini lebih familiar bagi masyarakat Indonesia?
Bukan Sekadar Koperasi Simpan Pinjam
Secara sederhana, bank koperasi adalah bank yang dimiliki dan dikendalikan oleh para anggotanya. Dalam model yang umum di berbagai negara, nasabah dapat menjadi anggota sekaligus pemilik bank dengan menyertakan modal sesuai mekanisme yang berlaku.
European Association of Co-operative Banks (EACB) menjelaskan nasabah bank koperasi dapat menjadi anggota sekaligus pemilik. Anggota kemudian memiliki suara dalam tata kelola bank, termasuk dalam menentukan arah dan pengawasan usaha.
Salah satu prinsip yang digunakan dalam gerakan koperasi adalah satu anggota satu suara, bukan besarnya kepemilikan modal yang menentukan jumlah suara. Di sinilah bank koperasi berbeda dari perseroan perbankan pada umumnya.
Pada bank berbentuk perseroan terbatas, kepemilikan berada pada pemegang saham. Besarnya kepemilikan saham menjadi bagian penting dalam hak suara dan pengambilan keputusan korporasi. Sementara dalam model koperasi, hubungan anggota dengan lembaga tidak berhenti sebagai nasabah. Anggota juga memiliki posisi sebagai pemilik.
Meski demikian, bank koperasi tetap merupakan bank. Model tersebut tidak berarti bank hanya boleh melayani anggota dengan layanan yang berbeda dari bank pada umumnya.
Dalam berbagai sistem perbankan, bank koperasi dapat menyediakan tabungan, deposito, kredit konsumsi, pembiayaan rumah, pembiayaan usaha, layanan pembayaran, hingga berbagai layanan perbankan lainnya.
Apa Bedanya dengan Bank Konvensional?
Perbedaan paling mudah dilihat dari struktur kepemilikannya.
| Aspek | Bank koperasi | Bank konvensional |
|---|---|---|
| Pemilik | Anggota koperasi | Pemegang saham |
| Hubungan nasabah | Nasabah dapat sekaligus menjadi anggota/pemilik | Umumnya nasabah dan pemegang saham merupakan dua kelompok berbeda |
| Tata kelola | Berbasis keanggotaan | Berbasis kepemilikan saham |
| Prinsip suara | Dalam model koperasi, satu anggota satu suara | Umumnya mengikuti hak suara berdasarkan saham |
| Orientasi | Kepentingan anggota dan keberlanjutan usaha | Kepentingan perusahaan dan pemegang saham, dengan tetap memenuhi kewajiban kepada nasabah dan regulator |
| Produk | Dapat menyediakan layanan perbankan seperti bank lain | Layanan perbankan komersial |
| Fokus | Sering kuat pada anggota, komunitas dan ekonomi lokal | Dapat memiliki cakupan nasional maupun internasional |
Perbedaan tersebut tidak berarti bank koperasi otomatis lebih murah, lebih aman, atau lebih menguntungkan dibandingkan bank konvensional. Kinerja setiap bank tetap bergantung pada kualitas pengelolaan, permodalan, risiko kredit, teknologi, tata kelola, dan kondisi ekonomi.
Bank Koperasi Populer di Luar Negeri
Bank koperasi bukan model yang hanya ditemukan di satu atau dua negara. Di Eropa, jaringan bank koperasi telah berkembang menjadi bagian penting sistem keuangan. EACB mencatat jaringan bank koperasi di Eropa memiliki sekitar 91 juta anggota, 228 juta nasabah, 35.150 outlet dan sekitar 747.000 pekerja, dengan rata-rata pangsa pasar sekitar 20% di Eropa.
Di Jerman, misalnya, jaringan bank koperasi lokal yang tergabung dalam sistem BVR memiliki 646 bank koperasi lokal dan 17,5 juta anggota berdasarkan data akhir 2025. Total aset bank koperasi lokal tersebut mencapai sekitar €1,24 triliun.
Model serupa juga berkembang di Prancis, Belanda, Italia, Swiss dan sejumlah negara Eropa lainnya. Contohnya termasuk Crédit Agricole, Crédit Mutuel, Rabobank serta berbagai jaringan Volksbank dan Raiffeisenbank.
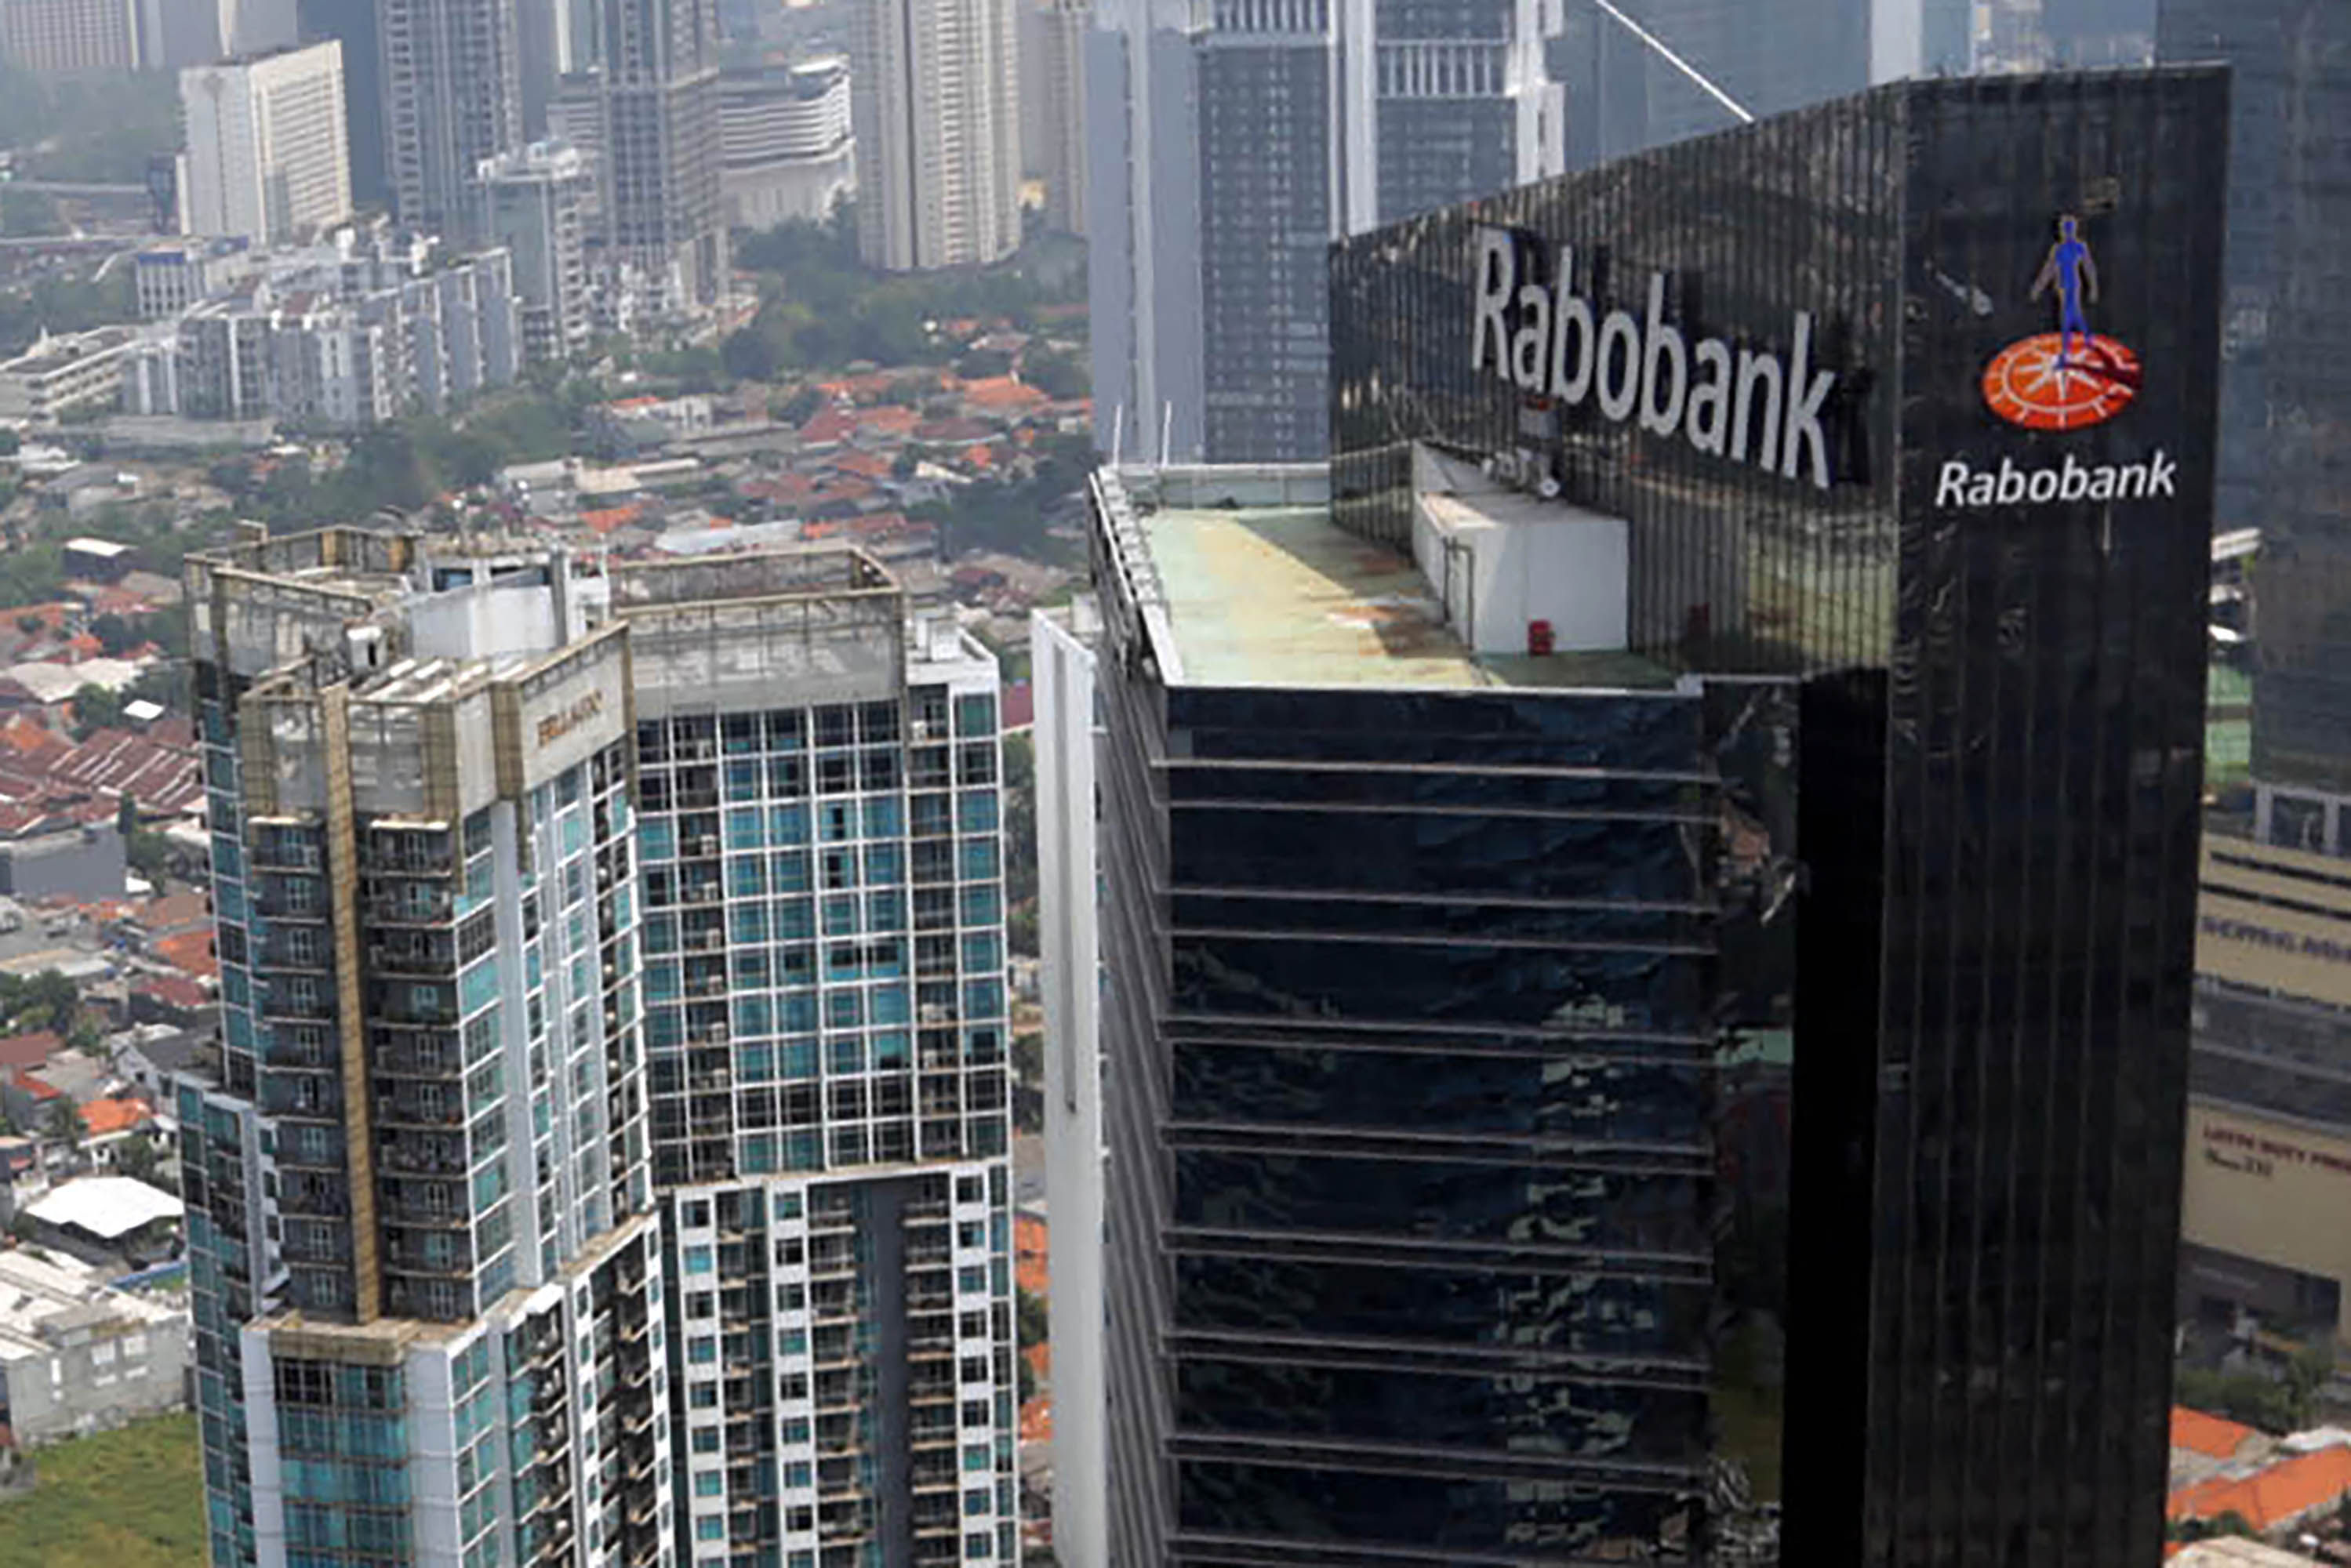
Bank koperasi di negara-negara tersebut tidak berada di luar sistem perbankan. Mereka beroperasi sebagai institusi keuangan dengan pengawasan dan aturan perbankan masing-masing negara.
Salah satu kekuatan yang sering dikaitkan dengan model tersebut adalah kedekatannya dengan anggota dan ekonomi lokal. EACB menyebut bank koperasi banyak beroperasi dekat dengan masyarakat dan memiliki hubungan jangka panjang dengan nasabah, termasuk dalam pembiayaan konsumen, usaha kecil dan komunitas lokal.
Bagaimana dengan Indonesia?
Indonesia sebenarnya pernah memiliki contoh bank koperasi dalam bentuk yang sangat jelas. Bank yang sekarang dikenal sebagai KB Bank didirikan pada 10 Juli 1970 dengan nama Bank Umum Koperasi Indonesia atau Bukopin. Bank mulai beroperasi sebagai bank umum koperasi pada 1971.
Pada masa awal, Bukopin memang dibentuk sebagai badan hukum koperasi. Bahkan sebuah kajian Institut Pertanian Bogor mencatat Bukopin didirikan oleh delapan induk koperasi dan menjadi bank umum dengan badan hukum koperasi. Model tersebut kemudian menghadapi tantangan permodalan.
Pada 1993, status badan hukum Bukopin berubah dari koperasi menjadi perseroan terbatas. Salah satu persoalan yang melatarbelakangi perubahan tersebut adalah kebutuhan memenuhi kecukupan modal perbankan yang semakin besar. Badan hukum perseroan memberikan ruang lebih luas untuk menghimpun modal melalui saham.
Bukopin kemudian berkembang menjadi perusahaan terbuka dan mencatatkan sahamnya di Bursa Efek Indonesia pada 2006. Dalam proses berikutnya, struktur kepemilikan bank kembali berubah hingga Kookmin Bank dari Korea Selatan menjadi pemegang saham pengendali.
Sejarah tersebut menunjukkan satu persoalan yang cukup penting dalam membicarakan bank koperasi. Gagasan kepemilikan oleh koperasi dapat kuat secara kelembagaan, tetapi bank tetap membutuhkan modal besar untuk tumbuh dan memenuhi standar industri perbankan.
Keuntungan Bank Koperasi Bagi Warga
Dari sisi masyarakat, model bank koperasi memiliki satu karakteristik yang menarik, yakni nasabah memiliki peluang menjadi bagian dari pemilik lembaga keuangan tersebut. Hubungan tersebut dapat membuat kepentingan anggota menjadi salah satu pertimbangan utama dalam pengelolaan bank.
Bank koperasi juga dapat memiliki kedekatan dengan komunitas tertentu. Pembiayaan dapat diarahkan untuk mendukung kebutuhan anggota, usaha kecil, petani, komunitas lokal atau sektor ekonomi tertentu, tergantung desain masing-masing koperasi.
Model seperti ini juga dapat membuat hubungan antara aktivitas perbankan dan perkembangan ekonomi lokal menjadi lebih dekat.
Namun, keanggotaan bukan berarti setiap anggota otomatis memperoleh kredit atau mendapatkan keuntungan. Bank tetap perlu menilai kemampuan membayar, risiko kredit, kualitas agunan bila diperlukan, dan ketentuan regulator.
Apakah Bank Koperasi Lebih Aman?
Istilah “koperasi” terkadang diasosiasikan dengan komunitas atau kepemilikan bersama, lalu dianggap otomatis lebih aman. Padahal bank koperasi tetap menghadapi risiko perbankan yang sama, seperti kredit bermasalah, risiko likuiditas, risiko pasar, risiko operasional dan risiko teknologi.
EACB memang mencatat sejumlah bank koperasi Eropa memiliki struktur permodalan dan karakter bisnis yang dinilai relatif tangguh. Namun, hal tersebut merupakan karakteristik sistem dan institusi tertentu, bukan jaminan bahwa semua bank koperasi di seluruh dunia memiliki tingkat kesehatan yang sama.
Karena itu, bagi nasabah, aspek yang tetap perlu diperhatikan adalah kondisi bank, pengawasan regulator, kualitas tata kelola, produk yang digunakan, serta ketentuan perlindungan dana nasabah yang berlaku.
Indonesia Butuh Lebih Banyak Bank Koperasi?
Kehadiran bank koperasi menjadi relevan ketika pemerintah sedang mendorong penguatan gerakan koperasi. Jika koperasi ingin memainkan peran lebih besar dalam perekonomian, akses terhadap pembiayaan menjadi salah satu kebutuhan penting.
Koperasi desa, koperasi produsen, koperasi pekerja hingga koperasi konsumen membutuhkan modal untuk memperbesar kegiatan usaha. Bank yang memiliki orientasi kuat terhadap anggota koperasi berpotensi menjadi salah satu bagian dari ekosistem tersebut.
Namun, sejarah Bukopin juga memberikan pelajaran bahwa kepemilikan koperasi saja tidak cukup. Sebuah bank membutuhkan modal yang kuat, manajemen profesional, teknologi yang mampu bersaing, tata kelola yang sehat, pengendalian risiko dan kemampuan memenuhi standar regulator.
Chrisna Chanis Cara
Editor